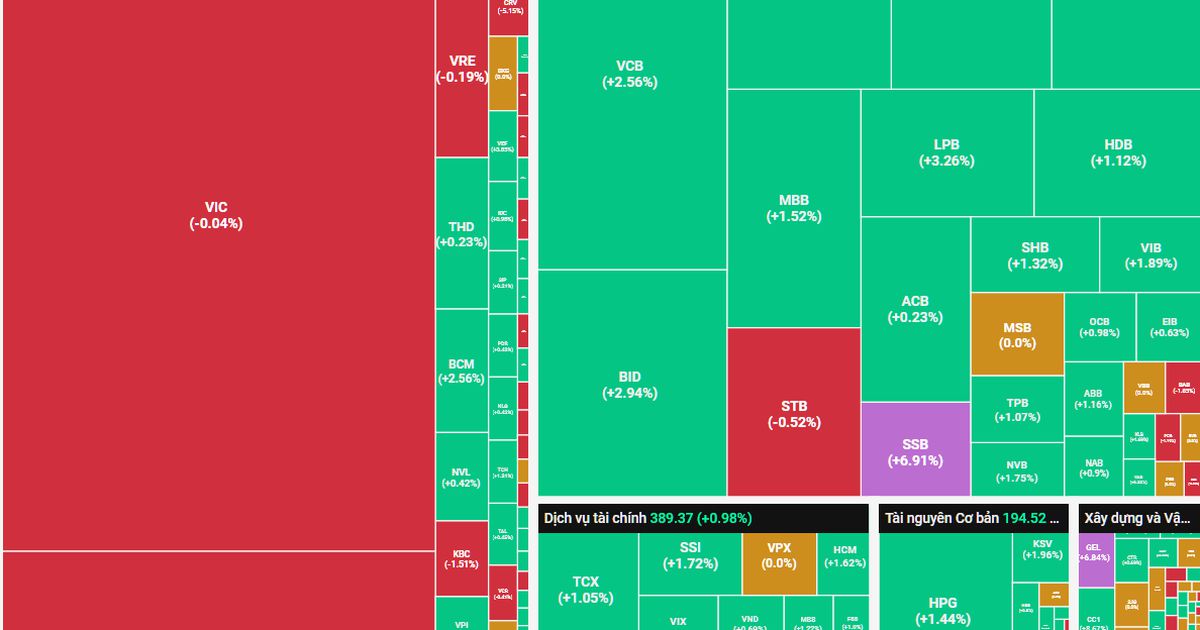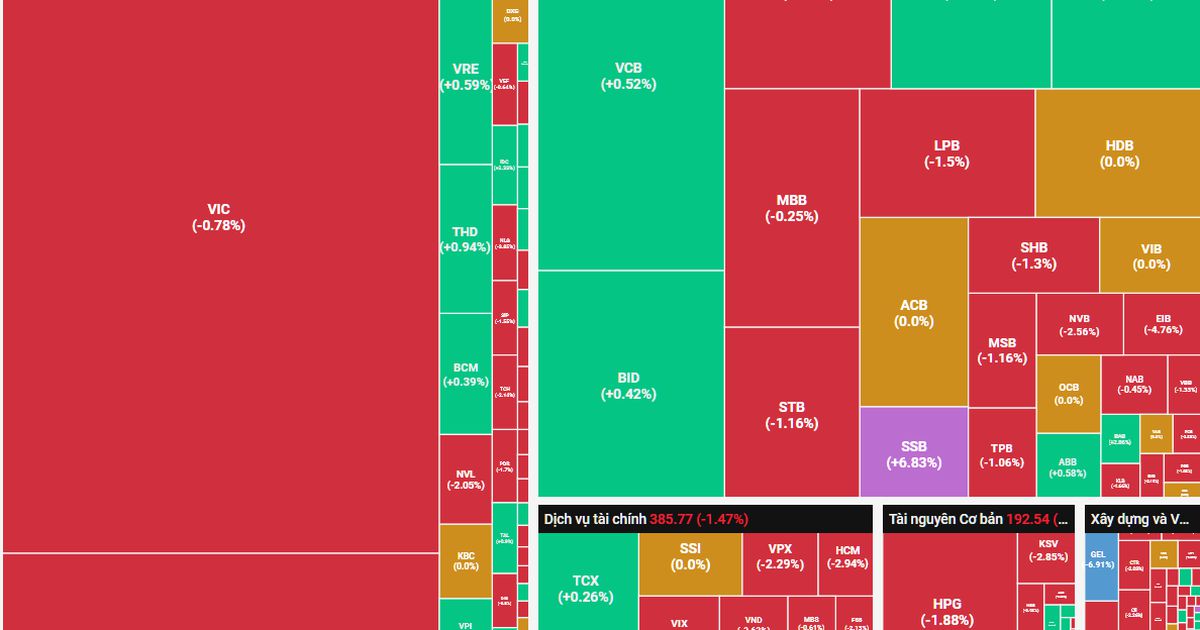
Thị trường chứng khoán Việt Nam đang bước vào vùng nhạy cảm khi chỉ còn chưa đầy 12 tiếng trước quyết định lãi suất của Cục Dự trữ Liên bang Mỹ (Fed), dự kiến công bố vào rạng sáng 17/9. Trong phiên 16/9, VN-Index giằng co trong biên độ hẹp, trong khi thanh khoản neo ở mức thấp, cho thấy tâm lý thận trọng đang chiếm ưu thế trước sự kiện có thể tạo biến động cho thị trường tài chính toàn cầu.
Khả năng Fed tăng lãi suất tại cuộc họp ngày 15-16/9 hiện được thị trường định giá ở mức rất cao. Theo CME FedWatch, xác suất Fed nâng 25 điểm cơ bản đã lên 92,4%, trong khi khảo sát Reuters ngày 14/9 cho thấy 85% chuyên gia kinh tế được hỏi dự báo Fed sẽ thực hiện động thái này. Nếu xảy ra, lãi suất mục tiêu của Mỹ sẽ được nâng lên vùng 3,75-4%.
Kỳ vọng này thay đổi khá nhanh sau loạt dữ liệu cho thấy áp lực lạm phát vẫn chưa hạ nhiệt đủ rõ. CPI tháng 8 tăng 0,4% so với tháng trước và 3,4% so với cùng kỳ, trong khi CPI lõi tăng 0,3%, mức tăng mạnh nhất kể từ tháng 4. Cùng với PPI tăng, các số liệu này cho thấy quá trình đưa lạm phát về mục tiêu 2% vẫn chưa thực sự chắc chắn. Trong khi đó, thị trường lao động cũng chưa suy yếu đủ mạnh để tạo áp lực buộc Fed phải ưu tiên nới lỏng.
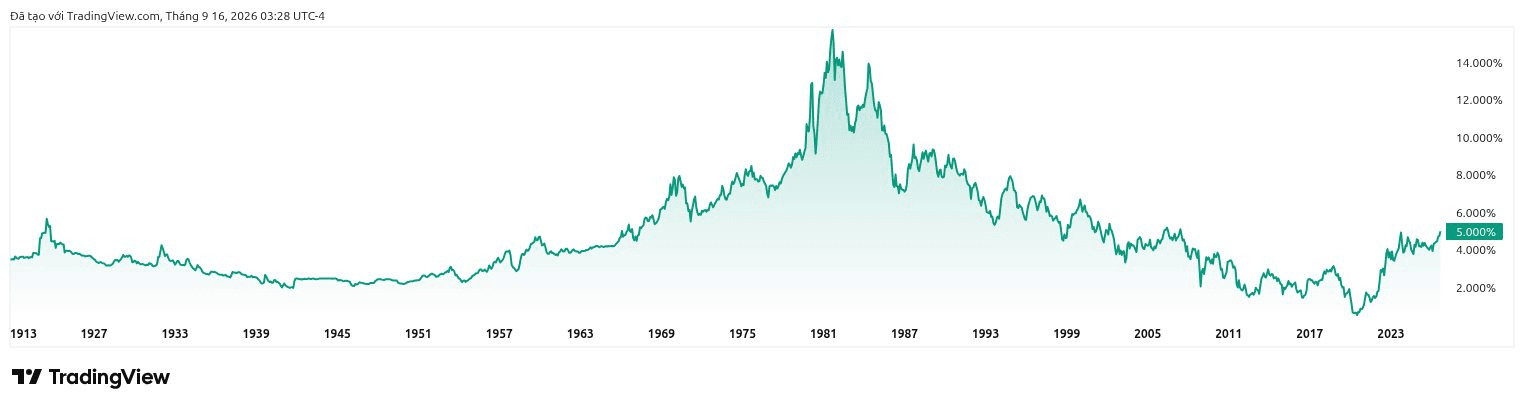
Bài toán của Fed càng trở nên phức tạp khi giá dầu tăng mạnh do căng thẳng địa chính trị, làm gia tăng rủi ro lạm phát trong thời gian tới. Trên thị trường tài chính, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã vượt 5%, lên mức cao nhất kể từ năm 2007. Diễn biến này vừa phản ánh kỳ vọng về một chính sách tiền tệ cứng rắn hơn, vừa cho thấy chi phí vốn dài hạn tại Mỹ đang ở mức cao, tạo sức ép lên các tài sản rủi ro trên toàn cầu.
Đối với chứng khoán Việt Nam, tác động vì thế không chỉ nằm ở việc Fed có tăng 25 điểm cơ bản hay không, mà còn phụ thuộc vào thông điệp sau cuộc họp và phản ứng của đồng USD, lợi suất Treasury. Ông Bùi Văn Huy, Tổng giám đốc FIDT, không loại trừ kịch bản Fed nâng lãi suất ngay trong cuộc họp tháng 9. Theo ông, dưới thời Chủ tịch Kevin Warsh với xu hướng diều hâu rõ rệt, dot-plot đã được điều chỉnh theo hướng cứng rắn hơn. Nếu lạm phát và thị trường lao động không cho tín hiệu hạ nhiệt bền vững, Fed hoàn toàn có lý do để hành động sớm hơn kỳ vọng.
Trong kịch bản này, theo ông Huy, áp lực có thể truyền tới chứng khoán Việt Nam qua tỷ giá và dòng vốn ngoại, đồng thời thu hẹp dư địa của chính sách tiền tệ trong nước. Đây cũng là lý do ông duy trì quan điểm rằng để thị trường chứng khoán Việt Nam có một xu hướng sôi động và bền vững, cần đồng thời hội tụ hai điều kiện.
Thứ nhất, các ngân hàng trung ương lớn phải chuyển sang xu hướng nới lỏng rõ ràng, thay vì chỉ dừng thắt chặt hoặc duy trì trạng thái thận trọng. Thứ hai, các kênh dẫn vốn cho tăng trưởng trong nước cần được khơi thông, từ thị trường trái phiếu doanh nghiệp, tín dụng chất lượng, vốn cho khu vực tư nhân đến thị trường chứng khoán như một kênh huy động vốn thực sự. Khi hai điều kiện này chưa hội tụ, thị trường có thể vẫn xuất hiện những nhịp tăng nhưng khó hình thành một xu hướng bền vững.
Ở góc nhìn thận trọng hơn về mức độ ảnh hưởng, ông Lương Duy Phước, Giám đốc Phân tích Chứng khoán Kafi, cho rằng thị trường Việt Nam đã có sự chuẩn bị nhất định cho kịch bản Fed duy trì chính sách tiền tệ chặt hơn. Vì vậy, yếu tố đáng theo dõi hơn sau cuộc họp sẽ là phản ứng của lợi suất Treasury và đồng USD.
Nếu Fed tăng 25 điểm cơ bản nhưng thông điệp không diều hâu hơn kỳ vọng, khiến lợi suất và USD không tăng thêm đáng kể, tác động lên chứng khoán Việt Nam có thể khá hạn chế. Khi đó, các yếu tố nội tại như tăng trưởng lợi nhuận doanh nghiệp, câu chuyện nâng hạng và dòng tiền trong nước vẫn có khả năng giữ vai trò chính. Ngược lại, nếu lợi suất Mỹ và đồng USD tăng mạnh hơn dự kiến, áp lực lên tỷ giá và dòng vốn ngoại sẽ trở thành yếu tố cần đặc biệt lưu ý.
Như vậy, trong khi khả năng tăng 25 điểm cơ bản đã được phần lớn thị trường định giá, biến số có thể quyết định phản ứng của chứng khoán Việt Nam lại nằm ở “phần sau” của quyết định: Fed sẽ phát đi tín hiệu gì về chặng đường chính sách tiếp theo, và thị trường trái phiếu, tiền tệ Mỹ sẽ phản ứng ra sao.