Theo báo The Business Times, trong Báo cáo triển vọng kinh tế khu vực châu Á-Thái Bình Dương của Quỹ Tiền tệ Quốc tế (IMF) được công bố gần đây, triển vọng tăng trưởng của khu vực đã bị hạ thấp trong hai năm tới.
Sau sự phục hồi mạnh mẽ hậu COVID-19 với tốc độ tăng trưởng Tổng sản phẩm quốc nội (GDP) đạt 6,5% năm 2021, IMF giờ đây dự báo khu vực này sẽ tăng trưởng với tốc độ chậm hơn, 4% năm 2022 và 4,3% năm 2023, thấp hơn một chút so với mức tăng trưởng trung bình 5,5% trong hai thập kỷ qua.
Sự giảm sút tăng trưởng là do một số khó khăn mà nền kinh tế toàn cầu đang phải đối mặt, trong đó có chính sách kiểm soát nghiêm ngặt dịch COVID và cuộc khủng hoảng bất động sản ở Trung Quốc, tác động kinh tế của căng thẳng địa chính trị kéo dài do cuộc chiến ở Ukraine, chính sách tăng lãi suất mạnh mẽ của Cục Dự trữ liên bang Mỹ (Fed) và sự đảo chiều của dòng vốn khỏi các thị trường mới nổi ở châu Á và những nơi khác.
Khi hầu hết các đồng tiền của châu Á đều giảm giá so với đồng USD trong năm nay, các ngân hàng trung ương đã can thiệp để ổn định tiền tệ của họ. Những động thái can thiệp ngoại hối lớn và sự cạn kiệt nhanh chóng các nguồn dự trữ thậm chí còn khiến người ta so sánh với cuộc khủng hoảng tài chính châu Á cách đây khoảng 25 năm.
Lo ngại về khủng hoảng tài chính châu Á không có cơ sở
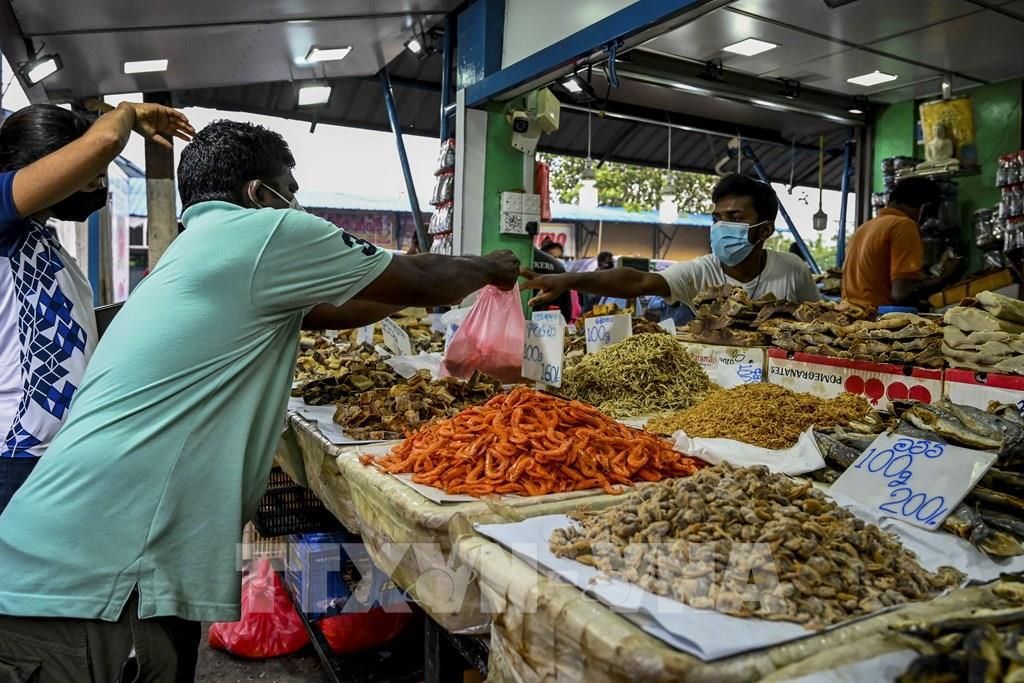
Người dân mua hàng tại một khu chợ ở Colombo, Sri Lanka. Ảnh: AFP/TTXVN
Trong khi một số quốc gia ở Nam Á, đáng chú ý nhất là Sri Lanka và Pakistan, đã bị tê liệt bởi sự quản lý kinh tế yếu kém nghiêm trọng và những gánh nặng nợ không bền vững, cũng như Lào ở Đông Nam Á, phần còn lại của châu Á mới nổi phục hồi tốt hơn và ít có khả năng lặp lại những sự kiện năm 1997. Dưới đây là 10 lý do:
Thứ nhất, các khu vực bên ngoài của các nền kinh tế Đông Á ngày nay mạnh hơn nhiều, với nhiều nền kinh tế khu vực có thặng dư tài khoản vãng lai, mặc dù vẫn có một số trường hợp ngoại lệ đáng chú ý như Philippines và Campuchia.
Thứ hai, ngày nay có ít sự phụ thuộc hơn rất nhiều vào nợ ngắn hạn ngân hàng nước ngoài, vốn được nhiều người coi là nguồn gốc chính dẫn đến tổn thương tài chính cho khu vực vào năm 1997, vì nó góp phần dẫn đến những sự đảo ngược mạnh mẽ dòng vốn ra khỏi khu vực vào thời điểm đó.
Thứ ba, hầu hết các quốc gia đã từ bỏ cơ chế neo giá mềm đồng USD vốn gây khó khăn cho các ngân hàng trung ương khu vực trong việc quản lý các cú sốc bên ngoài. Các đồng tiền ngày nay nhìn chung đã trở nên linh hoạt hơn và điều này phần nào giúp khu vực giảm nhẹ những cú sốc bên ngoài. Các công ty và thị trường tài chính cũng trở nên quen với việc hoạt động trong một môi trường có tỷ giá hối đoái biến động.
Thứ tư, cùng với tỷ giá hối đoái linh hoạt hơn, các khuôn khổ chính sách tiền tệ trong khu vực đã trở nên công khai minh bạch, thể chế hóa và đáng tin cậy hơn. Điều này khiến cho các thị trường tài chính trở nên tin tưởng hơn về khả năng của các cơ quan quản lý tiền tệ khu vực trong việc duy trì sự quản lý kinh tế vĩ mô hợp lý trước những khó khăn trong nước và toàn cầu.
Thứ năm, lĩnh vực ngân hàng đã được tái cấu trúc một cách toàn diện sau cuộc khủng hoảng và các ngân hàng lớn trong khu vực trở nên có sức chống chịu lớn hơn – có vốn tốt và dự phòng thanh khoản thỏa đáng – và ngày nay được điều tiết tốt hơn để chống lại các cú sốc đối với bảng cân đối kế toán của họ.
Thứ sáu, thị trường vốn sâu hơn và đa dạng hơn, với sự phụ thuộc ít hơn vào nguồn tài trợ bằng đồng USD trong trường hợp nợ công. Với khả năng vay bằng đồng nội tệ, các chính phủ không còn phải đối mặt với sự chênh lệch tiền tệ quá lớn và những rủi ro về tỷ giá hối đoái.
Thứ bảy, bảng cân đối kế toán công ty trên các lĩnh vực khác nhau trong khu vực nhìn chung tốt hơn nhiều so với trước đây, một phần phản ánh tiến bộ đạt được về các tiêu chuẩn quản trị công ty và cải tiến trong giám sát quy định (mặc dù Trung Quốc có thể là một ngoại lệ đáng chú ý ở đây).
Thứ tám, mặc dù một số quốc gia trong khu vực đã trải qua sự sụt giảm trong lượng dự trữ ngoại hối, nhưng điều này nên được đặt trong đúng bối cảnh. Nhiều nền kinh tế châu Á đã âm thầm tích lũy dự trữ lớn hơn, đặc biệt là từ nửa cuối năm 2020 đến đầu năm 2021. Do đó, dự trữ trên thực tế đã trở về mức trước đại dịch COVID-19 và vẫn còn đầy đủ dựa trên hầu hết các đánh giá được chấp nhận rộng rãi.
Thứ chín, những nỗ lực hữu hình đã được thực hiện sau cuộc khủng hoảng năm 1997 nhằm củng cố các khuôn khổ thanh khoản bên ngoài ở cấp khu vực và song phương nhằm đối phó với những giai đoạn căng thẳng về cán cân thanh toán, từ đó làm cho khu vực trở nên sẵn sàng hơn trong việc xử lý các tình huống khủng hoảng một cách tương đối nhanh chóng khi cần thiết. Điều này đi kèm với việc mở rộng các cơ sở thanh khoản do IMF cung cấp, tạo ra một mạng lưới an toàn tài chính nhiều lớp cho khu vực.
Thứ mười, bộ dụng cụ quản lý chính sách kinh tế vĩ mô dành cho các nền kinh tế mới nổi đã được mở rộng và nhận được sự hỗ trợ từ khuôn khổ chính sách tích hợp của IMF trong vài năm qua. Hiện có nhiều công cụ phong phú và rộng rãi hơn, trong đó có các thước đo về dòng vốn (CFM) và các chính sách an toàn vĩ mô (MPM).
Người dân mua hàng trong siêu thị ở Singapore. Ảnh: AFP/TTXVN
Những yếu tố dễ tổn thương
Nhìn chung, nhờ những cải cách sâu rộng và đầy đau đớn, phần lớn khu vực châu Á hiện đang có một nền tảng vững chắc hơn nhiều về khả năng phục hồi kinh tế vĩ mô và khu vực bên ngoài so với cách đây một phần tư thế kỷ. Tuy nhiên, vẫn còn một số yếu tố dễ bị tổn thương cần phải giải quyết.
Thứ nhất, mặc dù thị trường trái phiếu nội tệ đã sâu hơn trong khu vực, nhưng tỷ lệ sở hữu nước ngoài tương đối cao đối với các trái phiếu này ở một số quốc gia Đông Nam Á khiến thị trường dễ bị thay đổi đột ngột trước rủi ro toàn cầu. Do đó, cần phải thực hiện các biện pháp để phát triển cơ sở nhà đầu tư địa phương lớn hơn trong khu vực vốn ít bị biến động mạnh và đột ngột này.
Thứ hai, báo cáo của IMF đã chỉ ra những lo ngại về sự tích tụ ngày càng tăng các khoản nợ bằng đồng USD trong lĩnh vực phi tài chính của doanh nghiệp kể từ năm 2007 vốn là nguồn gốc của sự dễ bị tổn thương bên ngoài trong bối cảnh hiện tại do những biến động lớn về tỷ giá hối đoái và tăng lãi suất.
Ngoài ra, sự ngày càng tinh vi trong hoạt động tài chính quốc tế của các công ty trong khu vực đã làm cho việc xác định và theo dõi những sự dễ bị tổn thương bên ngoài này trở nên khó khăn hơn.
Cuối cùng, mặc dù tốc độ đổi mới tài chính nhanh chóng đã thúc đẩy tính bao trùm và hiệu quả tài chính, nhưng nó cũng tạo ra một lĩnh vực phi ngân hàng lớn – trong đó có "vũ trụ" tiền điện tử đang phát triển nhanh của tài chính phi tập trung (DeFi) – vẫn nằm ngoài vòng quy định ở nhiều quốc gia.
Khu vực phi ngân hàng này có thể gây ra những rủi ro về bất ổn tài chính nếu không được quản lý một cách phù hợp, đặc biệt là trong giai đoạn các điều kiện tài chính thắt chặt và môi trường toàn cầu mong manh.