Bộ Tài chính vừa trình Chính phủ dự thảo nghị định sửa đổi, bổ sung một số điều Nghị định 65/2022/NĐ-CP sửa đổi, bổ sung Nghị định 153/2020/NĐ-CP quy định về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ tại thị trường trong nước và chào bán trái phiếu ra thị trường quốc tế.
Dự thảo đã đưa ra nhiều thay đổi quan trọng, được kỳ vọng sẽ mở đường tháo gỡ phần nào nút thắt trái phiếu khiến các doanh nghiệp bế tắc trong suốt thời gian qua. Để giúp nhà đầu tư có thêm góc nhìn, ông Huỳnh Minh Tuấn – Nhà sáng lập Công ty cổ phần FIDT đã chia sẻ về vấn đề này.
Ông đánh giá thế nào về dự thảo Nghị định sửa đổi, bổ sung một số điều Nghị định 65 mà Bộ Tài chính đang lấy ý kiến?Nút thắt trái phiếu liệu có được gỡ bỏ sau khi giải pháp này được thực hiện?
Dự thảo sửa đổi có khá nhiều tác động tích cực.
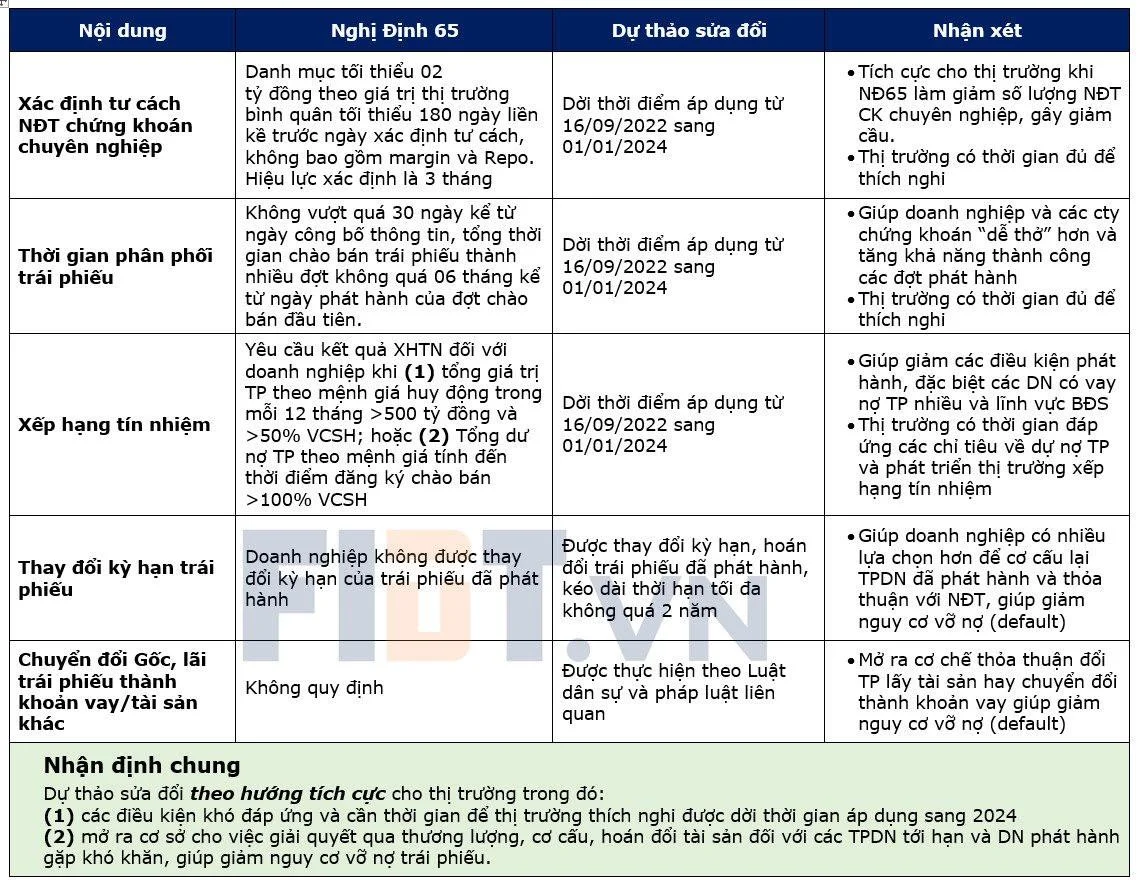
Thứ nhất, giãn thời gian thực hiện quy định này trong vòng 1 năm về xác định tư cách nhà đầu tư chứng khoán chuyên nghiệp, tức là từ ngày 1/1/2024 mới tiếp tục thực hiện quy định về xác định nhà đầu tư chứng khoán chuyên nghiệp theo nghị định 65.
Điều này tích cực cho thị trường khi Nghị định 65 đã làm giảm số lượng NĐT chứng khoán chuyên nghiệp khiến giảm lượng cầu. Đồng thời, thị trường có thời gian đủ dài để thích nghi với quy định mới.
Thứ hai, giãn thời gian phân phối trái phiếu sang 1/1/2024 nhằm giúp doanh nghiệp và các công ty chứng khoán “dễ thở” hơn và tăng khả năng thành công của các đợt phát hành trái phiếu.
Thứ ba, giãn thời gian thực hiện trong vòng 1 năm đối với quy định yêu cầu xếp hạng tín nhiệm bắt buộc. Quy định này giúp giảm các điều kiện phát hành, đặc biệt các doanh nghiệp có vay nợ trái phiếu nhiều, đặc biệt là lĩnh vực bất động sản. Mặt khác, thị trường cũng có thời gian đáp ứng các chỉ tiêu về dư nợ trái phiếu và phát triển thị trường xếp hạng tín nhiệm.
Thứ tư, cho phép các trái phiếu phát hành trước đây còn dư nợ thì được gia hạn với thời gian tối đa là 2 năm. Điều này giúp doanh nghiệp có nhiều lựa chọn hơn để cơ cấu lại trái phiếu doanh nghiệp đã phát hành và thoả thuận với nhà đầu tư giúp giảm nguy cơ vỡ nợ.
Thứ năm, cho phép doanh nghiệp phát hành và nhà đầu tư nắm giữ trái phiếu thỏa thuận về việc chuyển đổi khoản thanh toán gốc, lãi trái phiếu đến hạn thành khoản vay hoặc tài sản khác. Yếu tố này mở ra cơ chế thoả thuận đối với trái phiếu, lấy tài sản hay chuyển đổi thành khoản vay giúp giảm nguy cơ vỡ nợ.
Nhìn chung, đây là một bước hợp lý và cần thiết để vực dậy thị trường trái phiếu. Dự thảo sửa đổi cũng làm dễ dàng hơn điều kiện phát hành, gỡ khó một phần thanh khoản cho các doanh nghiệp bất động sản. Thời gian tới, làn sóng mua lại trái phiếu sẽ hạ nhiệt và áp lực đáo hạn trái phiếu cũng nhẹ nhàng hơn.
Tuy nghị định sửa đổi này có nhiều điểm tích cực, nhưng tôi cho rằng thực chất vẫn mang tính “chữa cháy” nhiều hơn. Bởi câu chuyện thị trường trái phiếu bây giờ là tắt thanh khoản và mất niềm tin, khi niềm tin không còn thì ảnh hưởng rất lớn đến thanh khoản. Để vực lại niềm tin trên thị trường trái phiếu cần một thời gian để thẩm thấu những chính sách trên.
Giải quyết trái phiếu chỉ là giải pháp một sớm một chiều, giống như “nắng hạn gặp mưa rào”. Để giải quyết được vấn đề thanh khoản của doanh nghiệp bất động sản thì cần sự hỗ trợ của cơ quan quản lý trong việc cấp room tín dụng. Quan trọng nhất là các doanh nghiệp bất động sản cũng cần chủ động hạ giá bán sản phẩm và đây cũng là mục tiêu cấp thiết nhất cần hướng tới để có thể kích thích dòng tiền bắt đáy, tạo thanh khoản cho thị trường.
“Nút thắt” trái phiếu đang dần được tháo gỡ, ông dự báo ra sao về phản ứng của TTCK?
Trên thực tế, các điều kiện khó đáp ứng, cần thời gian để thị trường thích nghi được giãn thời gian áp dụng sang 2024. Đồng thời, cơ hội giải quyết qua thương lượng, cơ cấu, hoán đổi tài sản đối với các TPDN tới hạn và DN phát hành gặp khó khăn cũng giúp giảm nguy cơ vỡ nợ trái phiếu. Nếu những sửa đổi trên được thông qua sẽ tác động tích cực lên thị trường TPDN và qua đó sẽ ảnh hưởng tích cực lên thị trường chứng khoán.
Bởi, thời gian qua, khi dòng tiền “kẹt” bởi siết chặt tín dụng, trái phiếu, các doanh nghiệp chủ yếu xoay tiền từ việc thế chấp tài sản chứng khoán để mua lại trái phiếu trước hạn. Điều này khiến TTCK đã có một đợt giảm mạnh trong tháng 11. Khi đã giải quyết được bài toán đó, thị trường sẽ ổn định trở lại về mặt thanh khoản, áp lực bán cũng giảm nhiệt rất nhiều.
Ngoài ra, khi xử lý được vấn đề trái phiếu, các ngân hàng cũng có thể “thở phào nhẹ nhõm” và nới tay hơn trong việc cho các doanh nghiệp bất động sản vay nợ. Cá nhân tôi cho rằng việc sửa đổi Nghị định 65 này có tác động liên đới khá tốt cho bất động sản và ngân hàng, từ đó dẫn dắt đà tăng của TTCK.
Theo ông, nhóm cổ phiếu nào có thể được hưởng lợi sau thông tin này?
Tôi cho rằng có ba nhóm chính sẽ có cơ hội tốt từ thông tin sửa đổi Nghị định 65.
Đầu tiên, nhóm cổ phiếu bất động sản khả năng cao sẽ hưởng lợi về mặt tâm lý. Nhóm này đã có những nhịp phục hồi khá mạnh trong thời gian vừa qua, song vẫn còn cơ hội khi có khá nhiều thông tin hỗ trợ tâm lý trong ngắn hạn.
Tuy nhiên, tôi cho rằng nhóm cổ phiếu này chỉ hưởng lợi trong ngắn hạn, những câu chuyện về bản chất của các doanh nghiệp BĐS vẫn chưa được giải quyết. Hiện, dòng vốn vào BĐS vẫn chưa được khơi thông khi Chính phủ vẫn ưu tiên thanh khoản cho lĩnh vực sản xuất. Mặt khác, các giao dịch trên thị trường vẫn khá èo uột khi giá bán sản phẩm vẫn neo cao. Do đó, nhà đầu tư cần có nhìn nhận cơ hội cũng như rủi ro với nhóm cổ phiếu này.
Nhóm cổ phiếu ngân hàng cũng được hưởng lợi sau áp lực trái phiếu hạ nhiệt. Bên cạnh thông tin hỗ trợ, định giá nhóm cổ phiếu ngân hàng cũng đang rẻ khi về mức thấp trong nhiều năm.
Những ngân hàng lớn, có chất lượng tài sản tốt sẽ có nhiều cơ hội hơn những ngân hàng nhỏ. Bởi, room dựa trên số tuyệt đối của dư nợ, những ngân hàng quốc doanh sẽ hưởng lợi nhiều hơn vì 2% room của ngân hàng sẽ bằng 10% ngân hàng nhỏ. Bên cạnh đó, các ngân hàng nhỏ bị tín nhiệm bị giảm nên huy động vốn cũng giảm.
Nhóm chứng khoán cũng có cơ hội khi các đợt phát hành trái phiếu trở nên dễ dàng hơn. Cộng thêm yếu tố thanh khoản thị trường bật tăng trở lại cũng là yếu tố giúp nhóm cổ phiếu chứng khoán thêm phần hấp dẫn.