Trong báo cáo mới công bố, SGI Capital đánh giá thị trường chứng khoán Việt Nam đang trong giai đoạn phát triển mạnh mẽ, được hỗ trợ bởi đà tăng trưởng kinh tế ấn tượng và chính sách điều hành linh hoạt của Chính phủ.
Tuy nhiên, cùng với cơ hội, thị trường cũng đối mặt nhiều thách thức khi tín dụng tăng nhanh, thanh khoản ngân hàng có dấu hiệu căng và dòng tiền đầu cơ tiềm ẩn nguy cơ hình thành bong bóng tài sản.
Thanh khoản ngân hàng chịu sức ép, lãi suất có thể tăng trở lại
Theo SGI Capital, GDP quý III/2025 tăng 8,25%, mức cao nhất trong nhiều năm, phản ánh hiệu quả từ loạt chính sách hỗ trợ nền kinh tế đối phó rủi ro thuế quan từ Mỹ. Chính phủ đã đẩy mạnh đầu tư công, tháo gỡ vướng mắc pháp lý, giữ lãi suất thấp và thúc đẩy tín dụng tăng trưởng tới 13,3% sau 9 tháng. Nhờ đó, các thị trường tài sản như bất động sản và chứng khoán là nhóm hưởng lợi sớm nhất.
Tuy nhiên, việc tăng cung tiền và hạ lãi suất cũng khiến áp lực tỷ giá gia tăng, trong khi dòng tiền đầu cơ có thể hình thành các bong bóng tài sản trong tương lai.
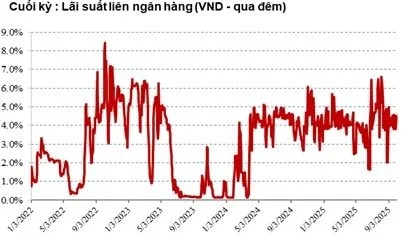
SGI Capital chỉ ra rằng huy động vốn tăng chậm hơn tín dụng trong thời gian dài do lãi suất thấp, buộc nhiều ngân hàng phải dựa vào thị trường hai để bù thanh khoản. Dù Ngân hàng Nhà nước đã bơm tiền qua kênh OMO, lãi suất liên ngân hàng vẫn duy trì ở mức cao suốt ba tháng gần đây.
Lợi suất trái phiếu chính phủ cũng đang tăng, phản ánh nhu cầu vốn lớn của nền kinh tế. Khi các mặt bằng lãi suất nhạy cảm tăng lên, thanh khoản và giá trị giao dịch trên thị trường chứng khoán thường suy giảm. Nếu tín dụng tiếp tục tăng mạnh 18–20%/năm, mặt bằng lãi suất huy động có thể sớm phải điều chỉnh tăng để bù đắp thanh khoản.

Báo cáo cũng lưu ý đến động thái của cơ quan quản lý trong việc hạn chế đầu cơ bất động sản. Các chính sách như giới hạn tỷ lệ vay cho căn nhà thứ hai, thứ ba, hay đánh thuế với đất bỏ hoang được xem là cần thiết để tránh đầu cơ và đảm bảo cân bằng vĩ mô dài hạn. Tuy nhiên, điều này có thể tạo áp lực ngắn hạn cho cả ngành bất động sản và ngân hàng, khi tín dụng bất động sản hiện vẫn là một động lực tăng trưởng lớn.
Chất lượng hàng hóa và sức hấp dẫn của doanh nghiệp là "điều kiện đủ"
SGI Capital cho biết, dù khối ngoại đã bán ròng hơn 110.000 tỷ đồng từ đầu năm, VN-Index vẫn trụ vững, cho thấy sức mạnh dòng tiền nội. Nếu Việt Nam được FTSE nâng hạng vào tháng 9/2026, các quỹ thụ động (passive) có thể phân bổ khoảng 1,5 tỷ USD từ tháng 3/2027, trong khi dòng vốn từ các quỹ chủ động có thể lớn hơn tùy sức hấp dẫn thị trường.
Tuy nhiên, với quy mô vốn hóa và thanh khoản hiện nay, việc vài tỷ USD đổ vào trong 6–12 tháng “không còn mang tính quyết định xu hướng thị trường”.
Thị trường sôi động đã giúp doanh nghiệp IPO và phát hành gần 40.000 tỷ đồng trong quý III. Dù vậy, dòng tiền nộp mới trong nước đang chững lại, trong khi áp lực thoái vốn từ khối ngoại, cổ đông nội bộ và nhu cầu vốn phát hành tăng mạnh khiến thanh khoản thị trường giảm rõ rệt.
SGI Capital cho biết với lượng margin tăng lên mức kỷ lục tại nhiều công ty chứng khoán, thị trường cần dòng tiền mới để duy trì đà tăng trong những tháng cuối năm.
Tựu chung lại, nhóm phân tích nhấn mạnh: “Nâng hạng là tin vui lớn, nhưng không nên kỳ vọng dòng tiền ngoại sẽ ồ ạt đổ vào. Yếu tố quyết định xu hướng tăng của thị trường vẫn là sự ổn định vĩ mô – môi trường giúp doanh nghiệp mở rộng hoạt động, tăng trưởng lợi nhuận bền vững cho cổ đông. Nâng hạng là điều kiện cần, nhưng chất lượng hàng hóa và sức hấp dẫn của doanh nghiệp mới là điều kiện đủ để Việt Nam thu hút dòng vốn ngoại dài hạn”.