Dự thảo luật đề xuất cơ chế bảo vệ dòng tiền cho doanh nghiệp?
Bộ Xây dựng vừa đề xuất cơ chế mới đối với 5% giá trị hợp đồng mua bán nhà ở hình thành trong tương lai tại dự thảo Luật Kinh doanh bất động sản (sửa đổi). Theo đó, việc thanh toán vẫn chia thành nhiều đợt theo tiến độ, đợt đầu không quá 30% và chỉ thu tối đa 95% khi chưa bàn giao sổ hồng. Đối với 5% còn lại, người mua sẽ gửi vào tài khoản phong tỏa tại ngân hàng; chủ đầu tư chỉ được nhận số tiền này sau khi hoàn tất thủ tục và trao sổ hồng cho khách hàng.
Quy định mới này nhận được nhiều ý kiến đa chiều từ người mua nhà và giới luật sư. Bên cạnh những băn khoăn, bà Nguyễn Thu Hương (phường Cầu Giấy, Hà Nội) đánh giá đề xuất mang lại "lớp bảo vệ" rõ rệt cho người dân. Thay vì phải chật vật đòi quyền lợi hay khởi kiện khi chủ đầu tư chậm làm sổ, khoản 5% gửi ngân hàng trở thành công cụ bảo hiểm ngay từ đầu. Với những căn hộ trị giá hàng tỷ đồng, việc phong tỏa khoản tiền nhỏ này tuy không làm thay đổi giá trị giao dịch nhưng giúp người mua giảm thiểu đáng kể rủi ro về sau.
Đối với doanh nghiệp bất động sản, khi tiền được giữ tại ngân hàng theo thỏa thuận, chủ đầu tư vẫn có một cơ chế minh bạch để chứng minh quyền được nhận nốt 5% ngay sau khi hoàn thành nghĩa vụ pháp lý, thay vì phụ thuộc vào thiện chí của khách hàng. Đây cũng là cách giảm tranh chấp trong giai đoạn bàn giao và cấp giấy chứng nhận.
Luật Kinh doanh bất động sản hiện hành cũng có ý nghĩa tích cực, vì người mua giữ lại 5% sẽ tạo ra một ràng buộc tài chính đối với chủ đầu tư. Thực tế nhiều người mua đã thanh toán tới 95% giá trị căn hộ nhưng vẫn phải chờ nhiều năm để được cấp sổ hồng. Khoản 5% được giữ lại sẽ trở thành “điểm tựa” để buộc doanh nghiệp có trách nhiệm hơn trong việc hoàn tất thủ tục.
Đối với dự thảo mới, bà Hương cho rằng, quy định này cũng có những hạn chế. Nếu chỉ dừng ở việc “giữ tiền” mà không quy định rõ điều kiện giải ngân, thời hạn cấp sổ và trách nhiệm của ngân hàng, cơ chế này sẽ khó phát huy hiệu quả. Với những chủ đầu tư cố tình vi phạm, 5% có thể chưa phải sức ép đủ lớn; còn với các dự án đã đầy đủ pháp lý và chủ đầu tư làm đúng quy định, việc phong tỏa khoản tiền này lại làm phát sinh thêm thủ tục trong thanh toán.
Ở góc nhìn khác, ông Nguyễn Đức Soạn (phường Từ Liêm, Hà Nội ) cho rằng nếu chỉ giữ tiền theo dự thảo luật đề xuất thì đây thực chất là cơ chế bảo vệ dòng tiền cho doanh nghiệp, chứ chưa bảo vệ người dân. Theo ông, 5% của căn hộ hàng tỷ đồng là khoản tiền không nhỏ. Mục tiêu cốt lõi của quy định phải là ngăn chủ đầu tư "tay không bắt giặc" hoặc chây ì làm sổ hồng, thay vì tạo thêm lợi thế tài chính cho họ.
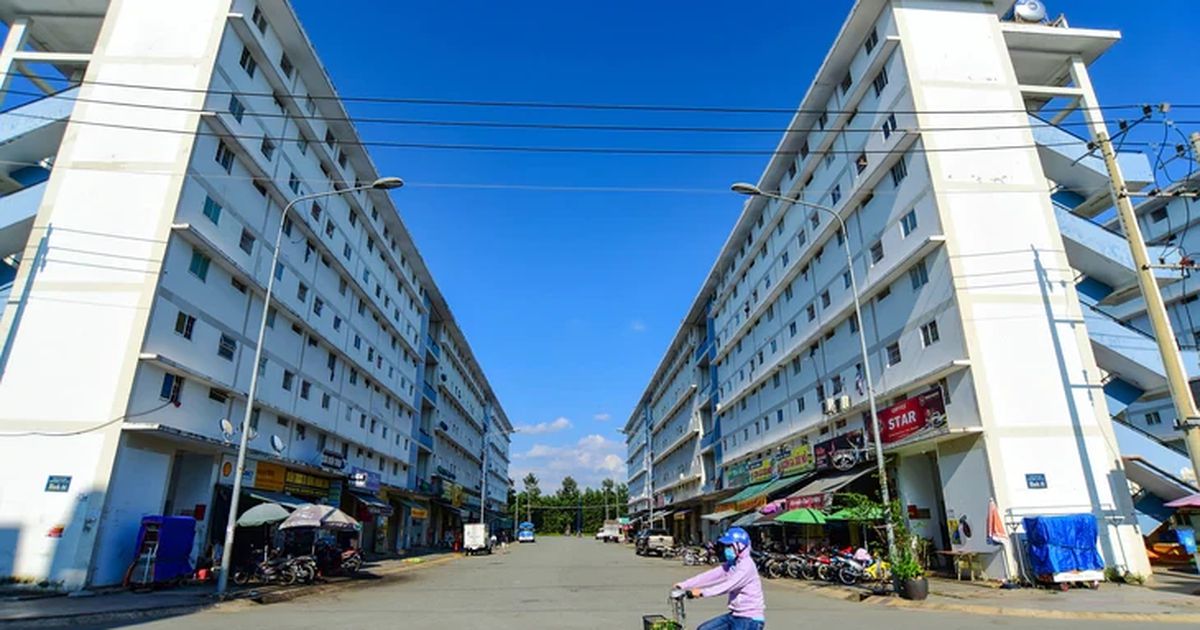
Ông Soạn lấy ví dụ, tại nơi ông ở là dự án chung cư Sụn Square 21 Lê Đức Thọ, do Công ty Cổ phần đầu tư phát triển đô thị Thăng Long làm chủ đầu tư vướng nhiều sai phạm. Đó là gần 10 năm nay chưa xác định tiền sử dụng đất đối với phần điều chỉnh nâng thêm tầng cao của 2 khối nhà chung cư từ 30 tầng thành 34 tầng và 30% diện tích sàn nhà ở toàn bộ Dự án bàn giao cho Thành phố Hà Nội - tương ứng 163 căn hộ chưa được cấp Giấy chứng nhận quyền sở hữu, mặc dù khách hàng đã đóng 95% giá trị hợp đồng.
"Nếu dự thảo mới buộc người mua nộp đủ 100% tiền nhà (với 5% phong tỏa tại ngân hàng), rủi ro sẽ hoàn toàn đẩy về phía khách hàng nếu chủ đầu tư cố tình 'chây ì' làm sổ. Bài học nhãn tiền là dự án Sun Square (21 Lê Đức Thọ) gần 10 năm người dân về ở, đóng đến 95% tiền nhà nhưng hàng trăm hộ vẫn chưa cầm được sổ hồng vì sai phạm của doanh nghiệp. Lúc này, khoản tiền của dân bị đóng đóng băng, còn thiệt hại do chậm cấp sổ thì không ai đền bù", ông Soạn nhấn mạnh.
Trả lại tiền gốc và lãi cho khách hàng nếu chưa nhận được sổ hồng
Theo ông Đức Soạn, để chính sách hài hòa lợi ích giữa người mua và doanh nghiệp, giải pháp cốt lõi là thiết lập cơ chế quản lý minh bạch và độc lập.
Cụ thể, khoản tiền 5% nên được gửi phong tỏa tại một ngân hàng trung gian do hai bên thỏa thuận, tránh ở ngân hàng do chủ đầu tư chỉ định. Ngân hàng chỉ đóng vai trò quản lý và giải ngân cho chủ đầu tư khi các điều kiện pháp lý hoàn tất, tuyệt đối không trở thành công cụ chi phối của doanh nghiệp.
Đặc biệt, về phần lãi phát sinh từ khoản 5% phong tỏa, ông Soạn khẳng định đây là tài sản của người mua nhà. Vì vậy, tiền lãi trong thời gian gửi ngân hàng phải thuộc về người mua, không thể biến thành lợi ích của chủ đầu tư hay bên trung gian.
Khi người mua có quyền thỏa thuận, lựa chọn nơi gửi tiền và quyền sở hữu cả gốc lẫn lãi được bảo đảm, quy định 5% mới thực sự trở thành lá chắn pháp lý an toàn cho thị trường bất động sản.
Với dự thảo này, bà Nguyễn Thu Hương đề xuất: Thứ nhất, quy định rõ thời hạn chủ đầu tư phải hoàn thành việc cấp giấy chứng nhận theo đúng cam kết trong hợp đồng, thay vì để kéo dài vô thời hạn. Mốc thời gian này phải là căn cứ pháp lý để xác định trách nhiệm của doanh nghiệp.
Thứ hai, ngân hàng chỉ giải ngân 5% khi có căn cứ pháp lý rõ ràng, chẳng hạn chủ đầu tư đã hoàn thành nghĩa vụ làm sổ hoặc đáp ứng đầy đủ các điều kiện được luật quy định. Ngân hàng không chỉ giữ tiền mà còn là bên thực hiện đúng điều kiện giải ngân đã được các bên thống nhất.
Thứ ba, cần phân biệt giữa chủ đầu tư làm ăn nghiêm túc và chủ đầu tư cố tình vi phạm. Với những dự án đầy đủ pháp lý, việc giữ lại 5% không nên trở thành rào cản làm chậm dòng tiền của doanh nghiệp. Ngược lại, với các trường hợp chây ì hoặc không thực hiện nghĩa vụ, khoản tiền này phải đủ sức bảo vệ quyền lợi của người mua và tạo áp lực để chủ đầu tư khắc phục sai phạm.
Trao đổi với MarkeTimes về dự thảo đề xuất 5% này, luật sư Nguyễn Đỉnh, đoàn Luật sư thành phố Hà Nội chia sẻ, nếu nhìn nhận một cách bản chất, việc sửa đổi này đang giúp kéo hình thái giao dịch về điểm cân bằng giữa hai bên mua và bán.
Trước đây, quy định hiện hành có sự chênh lệch (hơi lệch) về cơ chế bảo vệ. Khách hàng nộp 95% giá trị hợp đồng và giữ lại 5% cho đến khi nhận sổ. Việc người mua tự giữ 5% này tuy bảo vệ được họ nhưng lại vô hình chung ảnh hưởng đến việc đảm bảo dòng tiền tài chính và quyền lợi cho chủ đầu tư.
Quy định mới về cơ bản sẽ giúp hai bên tương đối bình đẳng với nhau về mặt quyền lợi và nghĩa vụ. Điểm cân bằng mới này giúp bảo vệ người mua nhà nhưng đồng thời cũng đảm bảo dòng tiền cho phía chủ đầu tư.
Tuy nhiên, khoản tiền 5% gửi vào tài khoản ngân hàng đó vẫn phải được coi là tài sản thuộc sở hữu của người mua, vẫn phát sinh tiền lãi và phần tiền lãi đó thuộc về người mua nhà.
Để quy định này đi vào cuộc sống, luật sư Nguyễn Đỉnh đề xuất nhà làm luật phải coi vấn đề cốt lõi nằm ở điều kiện và thủ tục giải tỏa/giải ngân khoản tiền này.
Theo đó, cần có quy định kỹ lưỡng, minh bạch về việc khi nào ngân hàng được phép giải tỏa 5% này cho chủ đầu tư. Ví dụ: Ngân hàng chỉ được chuyển tiền cho chủ đầu tư khi chủ đầu tư đã hoàn thành nghĩa vụ bàn giao Giấy chứng nhận (sổ hồng) cho người mua, hoặc khi có sự xác nhận chấp thuận từ phía khách hàng.
Trong hợp đồng gửi tiền vào tài khoản phong tỏa mở tại tổ chức tín dụng phải quy định thời hạn; hết thời hạn đó mà cơ quan nhà nước vẫn chưa cấp giấy chứng nhận cho người mua thì phải chấm dứt hợp đồng, trả lại tiền gốc và lãi cho khách hàng, trừ trường hợp các bên có thỏa thuận gia hạn.