
Việt Nam có nền kinh tế triển vọng tăng trưởng cao nhất ASEAN
Đây là nhận định đáng chú ý trong báo cáo "From Tailwinds to Trade-Offs: Southeast Asia Outlook 2026–2035" do Bain & Company, DBS Group Holdings và Vriens & Partners công bố ngày 16/9.
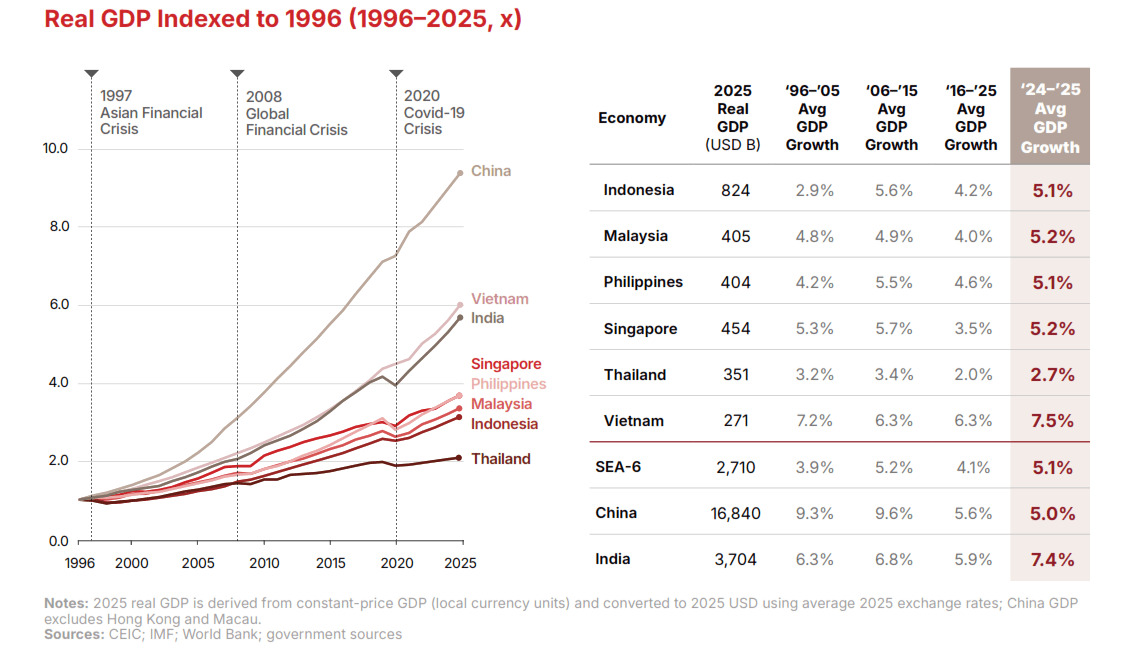
Theo báo cáo, Indonesia, Malaysia, Philippines, Singapore, Thái Lan và Việt Nam được dự báo tăng trưởng bình quân 4,8% mỗi năm trong giai đoạn 2026–2035, thấp hơn mức 5,1% được dự báo cho giai đoạn 2024–2034.
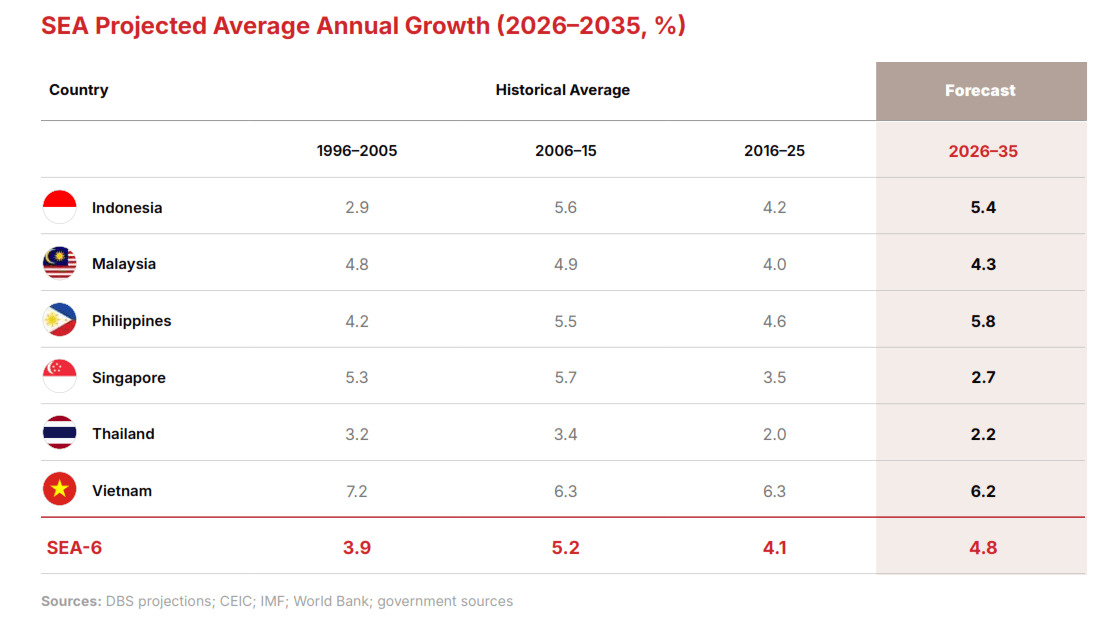
Dù triển vọng chung giảm so với dự báo trước, Đông Nam Á vẫn được đánh giá là một trong những khu vực có động lực tăng trưởng đáng kể nhờ đầu tư, công nghiệp hóa, sự dịch chuyển chuỗi cung ứng và quá trình chuyển đổi công nghệ.
Tuy nhiên, các nền kinh tế trong khu vực đang đi theo những quỹ đạo khác nhau. Báo cáo cho rằng sự khác biệt về sức mạnh thể chế, an ninh năng lượng, chất lượng lực lượng lao động và mức độ sẵn sàng về công nghệ sẽ ngày càng quyết định khả năng chống chịu trước các cú sốc bên ngoài.
Nhiều dự báo cùng ghi nhận triển vọng tăng trưởng cao của Việt Nam
Nhận định của Bain, DBS và Vriens & Partners tương đồng với các dự báo gần đây của nhiều tổ chức quốc tế.
Trong Asian Development Outlook tháng 7/2026, Ngân hàng Phát triển châu Á (ADB) dự báo GDP Việt Nam tăng 7,2% năm 2026 và 7,0% năm 2027. Đây là mức cao trong nhóm các nền kinh tế Đông Nam Á.
ADB dự báo tăng trưởng của khu vực Đông Nam Á đang phát triển đạt 4,6% năm 2026 và 4,8% năm 2027. Indonesia được dự báo tăng 5,2% trong cả 2 năm; Malaysia 4,6% năm 2026 và 4,5% năm 2027; Philippines 3,8% và 5,3%; còn Thái Lan 1,8% và 2,0%.
Như vậy, mức tăng trưởng 7,2% mà ADB dự báo cho Việt Nam năm 2026 cao hơn đáng kể mức trung bình của khu vực.
Cơ quan Nghiên cứu Kinh tế Vĩ mô ASEAN+3 (AMRO) đưa ra mức dự báo cao hơn. Trong "ASEAN+3 Regional Economic Outlook 2026", tổ chức này dự báo GDP Việt Nam tăng 7,4% năm 2026 và 7,1% năm 2027. Trong khi đó, tăng trưởng ASEAN được dự báo lần lượt ở mức 4,6% và 4,8%. Indonesia được dự báo tăng 5,0% năm 2026, Malaysia 4,6%, Philippines 5,3%, Singapore 3,4% và Thái Lan 1,7%.
Các dự báo trên cho thấy Việt Nam đang có khoảng cách tăng trưởng tương đối lớn so với phần lớn các nền kinh tế lớn trong ASEAN.
Tuy nhiên, Ngân hàng Thế giới (WB) thận trọng hơn khi dự báo kinh tế Việt Nam tăng trưởng 6,8% năm 2026. Tổ chức này cho rằng xuất khẩu và đầu tư tiếp tục là những động lực quan trọng, nhưng những rủi ro từ môi trường bên ngoài có thể ảnh hưởng đến tốc độ tăng trưởng. WB đồng thời nhấn mạnh yêu cầu tiếp tục cải cách để duy trì động lực tăng trưởng trong trung hạn.
Sự khác biệt giữa các mức dự báo cho thấy kết quả tăng trưởng thực tế vẫn phụ thuộc vào diễn biến thương mại toàn cầu, dòng vốn đầu tư, giá năng lượng và sức cầu trong nước. Dù vậy, điểm chung là Việt Nam tiếp tục nằm trong nhóm có triển vọng tăng trưởng cao của khu vực.
Chuỗi cung ứng tiếp tục là lợi thế của Việt Nam
Theo báo cáo Bain–DBS–Vriens & Partners, Việt Nam, Malaysia và Singapore có khả năng tận dụng tốt hơn những điều kiện toàn cầu thuận lợi nhờ vai trò trong chuỗi cung ứng sản xuất và trung gian vốn.
Đối với Việt Nam, lợi thế này thể hiện rõ qua sự gia tăng của hoạt động sản xuất và xuất khẩu trong những ngành như điện tử, máy móc và thiết bị công nghệ.
Trong quý II/2026, GDP Việt Nam tăng 8,39% so với cùng kỳ, cao hơn mức tăng 7,8% của quý I. Xuất khẩu tăng 22,7%, với điện tử, máy móc và điện thoại tiếp tục là những nhóm hàng quan trọng. McKinsey đánh giá công nghệ và thương mại đang góp phần tạo ra sự khác biệt về tốc độ tăng trưởng giữa các nền kinh tế Đông Nam Á.
McKinsey trong báo cáo "Southeast Asia Quarterly Economic Review" tháng 9/2026 nhận định khu vực đang hình thành xu hướng tăng trưởng “hai tốc độ”. Trong quý II, Việt Nam tăng 8,39%, Malaysia 6%, Singapore 5,9% và Indonesia 5,29%, trong khi Thái Lan và Philippines lần lượt tăng 1,9% và 2,3%.
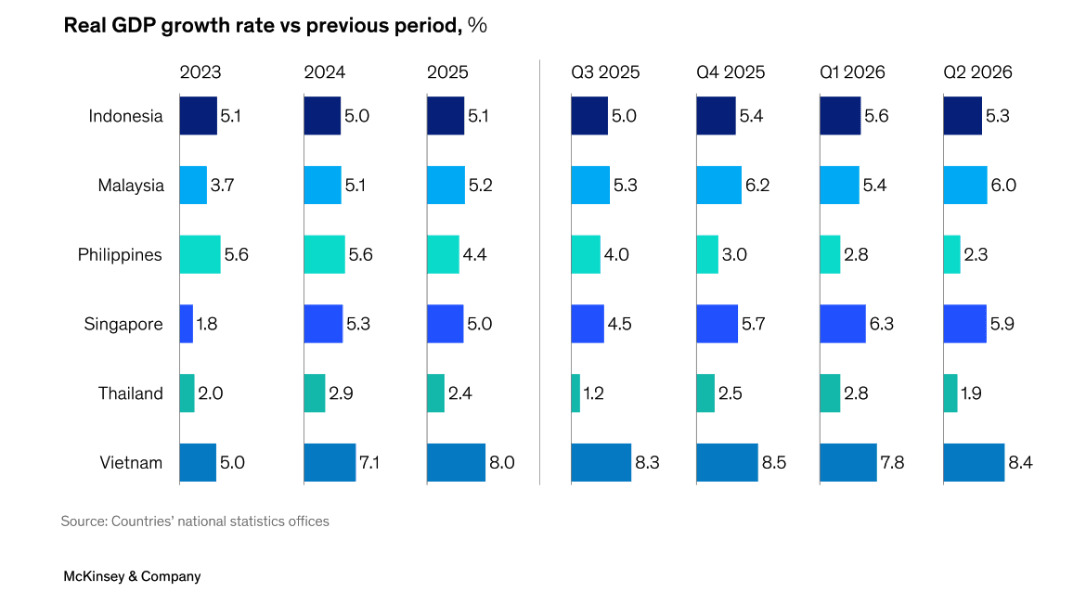
Những con số này cho thấy vị trí của Việt Nam trong chuỗi sản xuất khu vực tiếp tục là một động lực quan trọng. Quá trình dịch chuyển chuỗi cung ứng, cùng với dòng vốn FDI vào các lĩnh vực sản xuất công nghệ cao, đang tạo thêm dư địa cho tăng trưởng.
Tuy nhiên, mức độ hội nhập thương mại cao cũng khiến Việt Nam nhạy cảm hơn với những thay đổi của kinh tế thế giới.
Báo cáo Bain–DBS–Vriens & Partners cho biết cường độ thương mại của Đông Nam Á tương đương khoảng 90% GDP, cao hơn đáng kể mức trung bình toàn cầu. Vì vậy, thương mại vừa là lợi thế lớn, vừa là nguồn rủi ro khi chính sách thuế quan, địa chính trị hoặc nhu cầu toàn cầu thay đổi.
Đối với Việt Nam, điều này đặt ra yêu cầu đa dạng hóa thị trường xuất khẩu, nâng tỷ lệ giá trị gia tăng trong nước và tăng liên kết giữa doanh nghiệp nội địa với khu vực FDI.
Chất lượng tăng trưởng là yếu tố quyết định
Điểm đáng chú ý trong báo cáo ngày 16/9 của Bain, DBS và Vriens & Partners là triển vọng tăng trưởng trong thập kỷ tới sẽ phụ thuộc ngày càng nhiều vào năng lực nội tại của từng nền kinh tế.
Báo cáo nhấn mạnh 3 yếu tố gồm: uy tín thể chế, độ tin cậy của hệ thống năng lượng và khả năng tận dụng AI. Theo nhóm nghiên cứu, các yếu tố bên ngoài có thể tạo thuận lợi hoặc gây sức ép, nhưng khả năng chuyển những điều kiện đó thành tăng trưởng bền vững phụ thuộc vào năng lực của từng quốc gia.
Đối với Việt Nam, yêu cầu này đặc biệt đáng chú ý khi nền kinh tế đang chuyển mạnh sang các ngành sản xuất có hàm lượng công nghệ cao. Nhu cầu về điện, hạ tầng số, nhân lực chất lượng cao và năng lực đổi mới công nghệ sẽ tăng lên cùng với quá trình này.
ADB cũng lưu ý các rủi ro đối với khu vực Đông Nam Á từ giá năng lượng và thực phẩm, trong bối cảnh bất ổn địa chính trị tiếp tục tác động tới kinh tế toàn cầu. Với Việt Nam, ADB dự báo lạm phát ở mức 4% năm 2026 và 3,8% năm 2027.
Trong khi đó, WB nhấn mạnh một vấn đề khác là khả năng nâng cao giá trị tạo ra trong nước. Việc tiếp tục thu hút FDI có ý nghĩa quan trọng, nhưng tác động đối với năng suất và tăng trưởng dài hạn sẽ lớn hơn nếu doanh nghiệp trong nước tăng cường liên kết với khu vực FDI và tham gia sâu hơn vào chuỗi cung ứng.
So với các nền kinh tế khác trong khu vực, Việt Nam hiện có lợi thế từ sự kết hợp giữa sản xuất, xuất khẩu, FDI, đầu tư hạ tầng và thị trường nội địa. Malaysia được Bain–DBS–Vriens & Partners đánh giá có những cải thiện đáng kể nhờ môi trường đầu tư, quản trị và cơ sở hạ tầng. Indonesia có lợi thế về quy mô nhưng còn những thách thức về lực lượng lao động và tính nhất quán chính sách, trong khi Thái Lan chịu sức ép từ nguồn cung lao động và các yếu tố thể chế.
Trong bối cảnh đó, Việt Nam đang có vị thế thuận lợi để tiếp tục duy trì tốc độ tăng trưởng cao. Tuy nhiên, lợi thế này không đồng nghĩa tăng trưởng sẽ tự động duy trì ở mức cao trong dài hạn.
Các dự báo của Bain–DBS–Vriens & Partners, ADB, AMRO và WB có sự khác biệt về con số, nhưng đều cho thấy Việt Nam tiếp tục nằm trong nhóm có triển vọng tăng trưởng tích cực của Đông Nam Á. Bài toán trong giai đoạn tới vì vậy không chỉ là duy trì tốc độ tăng trưởng, mà còn nâng cao năng suất, bảo đảm năng lượng, phát triển nhân lực, cải thiện môi trường thể chế và tận dụng hiệu quả công nghệ mới.
Nếu thực hiện được những điều kiện này, lợi thế từ chuỗi cung ứng, FDI và thương mại có thể tiếp tục trở thành nền tảng quan trọng cho tăng trưởng của Việt Nam trong thập kỷ tới.