

Một năm đi trọn chu kỳ crack spread của BSR
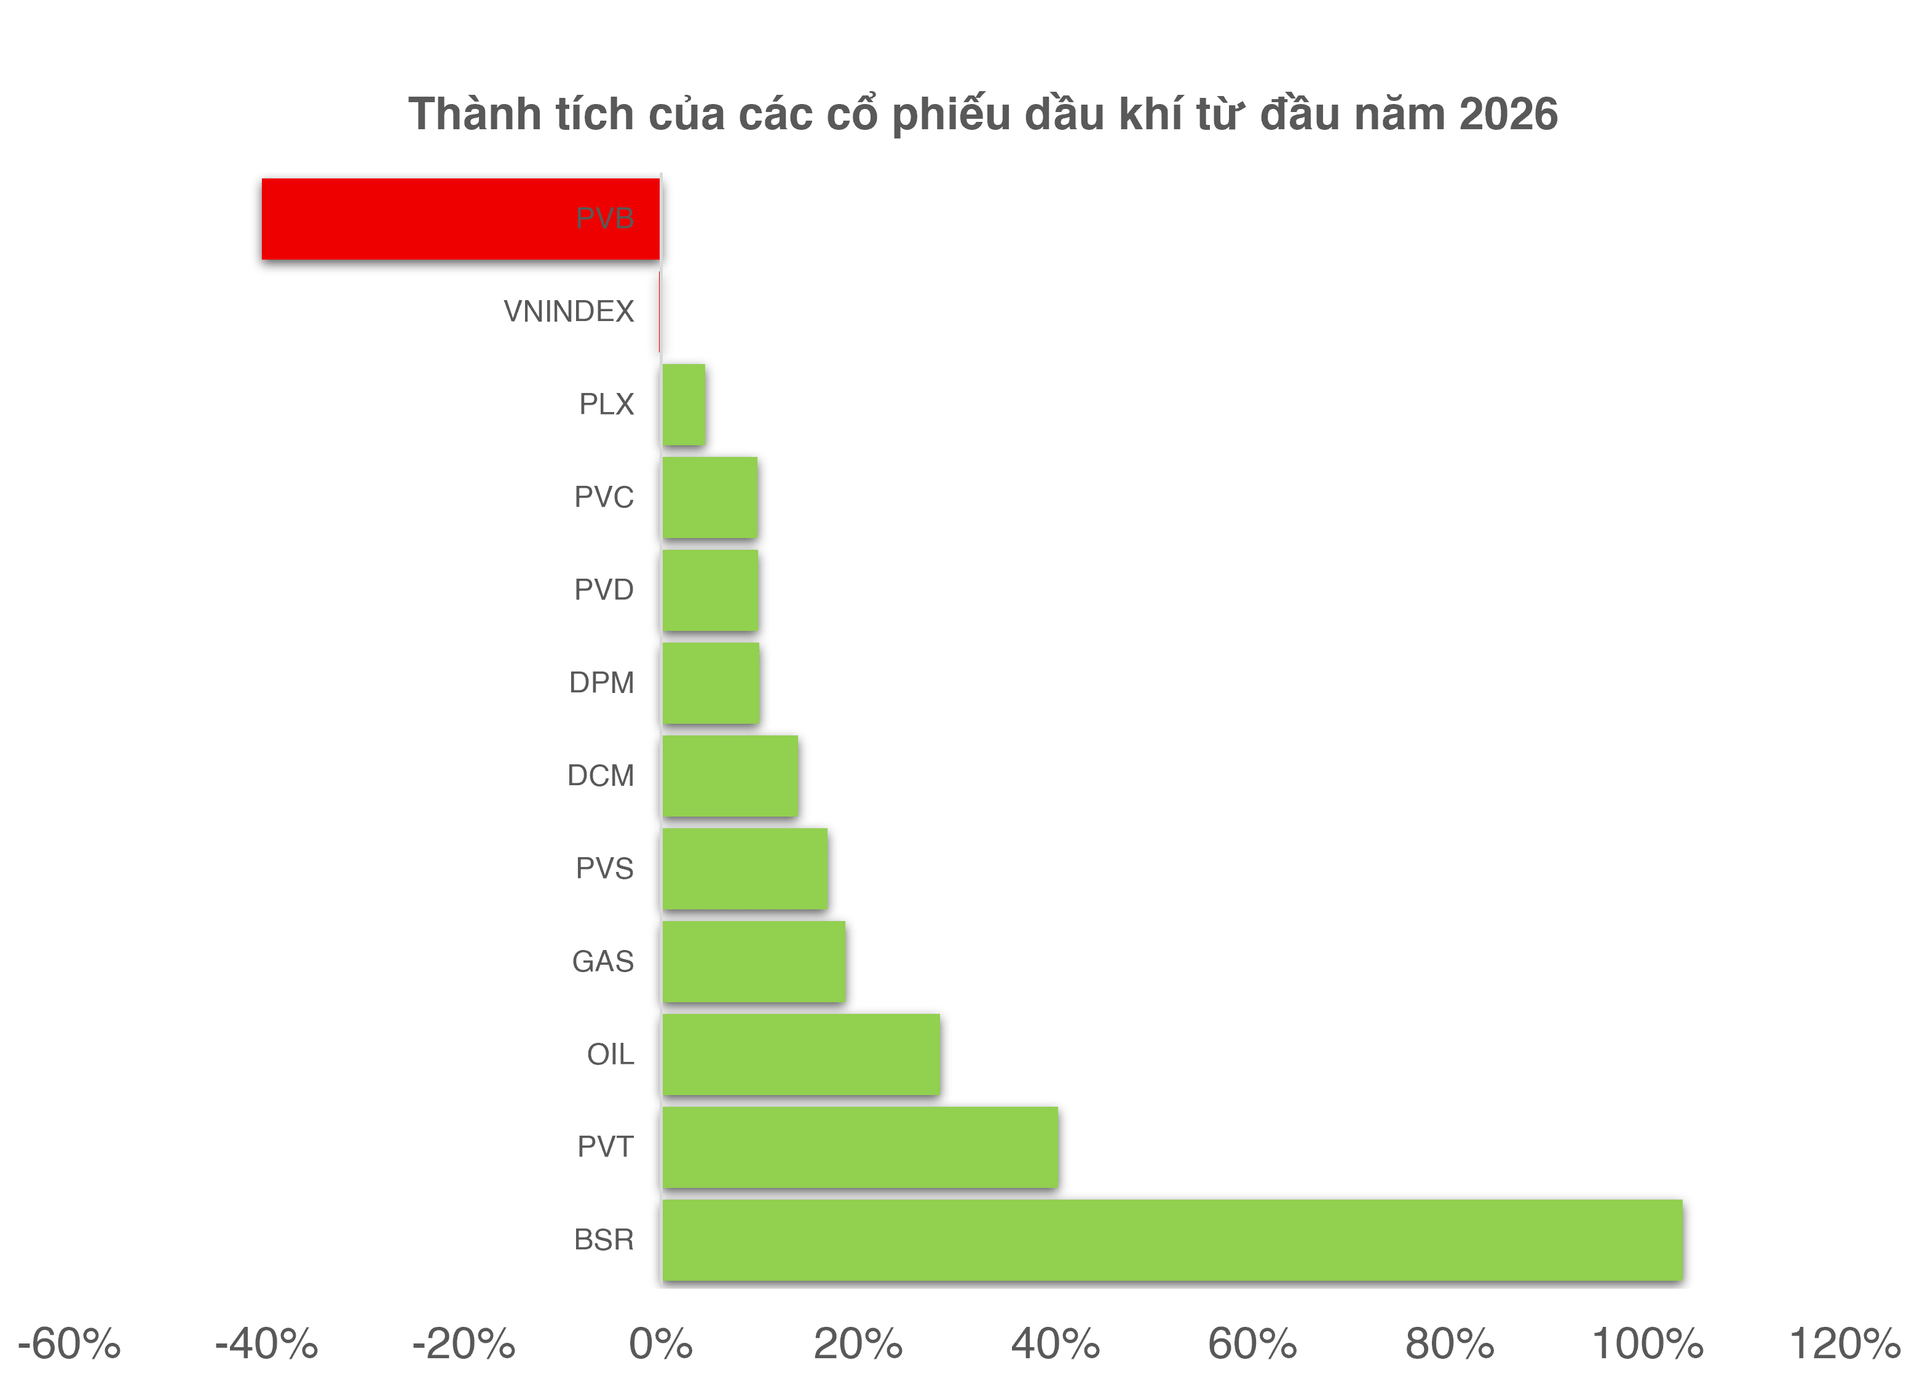
Phiên giao dịch 28/9, cổ phiếu BSR tăng 6,6% lên 32.400 đồng/cổ phiếu, mức cao nhất trong vòng 4 tháng. Tính từ đầu năm 2026, BSR đã tăng 103,52%, vững vàng vị trí cổ phiếu dầu khí tăng mạnh nhất thị trường.
Đáng chú ý, đà tăng này diễn ra sau một năm cổ phiếu BSR trải qua gần như trọn vẹn một chu kỳ của crack spread – yếu tố có ảnh hưởng lớn nhất đến lợi nhuận của doanh nghiệp lọc dầu.
Theo báo cáo phân tích lần đầu về BSR vừa được Chứng khoán TCBS công bố ngày 28/9, cổ phiếu khởi đầu quanh 17.100 đồng/cổ phiếu (giá điều chỉnh) vào cuối tháng 9/2025. Trong nửa cuối năm, BSR chủ yếu tích lũy trong vùng 13.300–17.900 đồng và có thời điểm xuống đáy 52 tuần 13.349 đồng vào ngày 12/12/2025.
Sau đó, cổ phiếu bước vào một nhịp tăng mạnh cùng diễn biến khủng hoảng Hormuz. Thanh khoản lập kỷ lục gần 49 triệu cổ phiếu trong phiên 3/3/2026, trước khi BSR đạt đỉnh điều chỉnh 37.426 đồng/cổ phiếu chỉ một ngày sau đó.
So với đáy tháng 12, thị giá khi ấy đã tăng khoảng 2,8 lần chỉ trong chưa đầy ba tháng.
Từ đỉnh, BSR bước vào một chuỗi điều chỉnh rồi hồi phục liên tục. Cổ phiếu giảm về 23.138 đồng cuối tháng 4, hồi lên 33.075 đồng giữa tháng 5, sau đó lại lùi về 22.742 đồng ngày 22/7. Đến ngày 10/8, BSR hồi lên 26.599 đồng khi giá dầu Brent vượt 105 USD/thùng và doanh nghiệp công bố kết quả quý II.
Nửa cuối tháng 8, BSR đi ngang quanh 26.500–27.400 đồng trước khi bứt lên vùng 30.000–31.500 đồng trong nửa cuối tháng 9.
Từ khủng hoảng Hormuz đến câu chuyện free float hậu nâng hạng
Với một nhà máy lọc dầu, giá dầu tuyệt đối không phải yếu tố quyết định lợi nhuận. Quan trọng hơn là crack spread, tức chênh lệch giữa giá các sản phẩm lọc dầu và giá dầu thô đầu vào.
Khủng hoảng Hormuz đã tạo ra tình trạng thiếu hụt sản phẩm tinh chế tại châu Á, kéo crack spread tăng vọt. Theo TCBS, trong quý I/2026, crack spread Jet A1 tăng 184%, diesel tăng 160% và xăng tăng 61–71% so với cùng kỳ.
Môi trường này nhanh chóng phản ánh vào kết quả kinh doanh của BSR. Biên lợi nhuận gộp của doanh nghiệp tăng từ 1,2% trong quý I/2025 lên tới 20,7% trong quý I/2026.
Đến tháng 7/2026, crack spread diesel được ghi nhận ở mức cao nhất trong 4 năm, trong đó tác động từ lệnh cấm xuất khẩu diesel tạm thời của Nga càng làm thị trường thắt chặt. Crack spread 3-2-1 tại vịnh Mexico có thời điểm vượt 62 USD/thùng, trong khi mức thông thường chỉ khoảng 10–20 USD. Tại châu Á, mức spread dao động 13–43 USD/thùng, cao nhất kể từ năm 2022.
Đây là môi trường thuận lợi bất thường đối với BSR. Tuy nhiên, chính tính chất bất thường này cũng lý giải cho những nhịp “tàu lượn” của cổ phiếu trong năm qua. Khi nguồn cung sản phẩm trở lại bình thường và những yếu tố liên quan đến Hormuz hạ nhiệt, crack spread có xu hướng thu hẹp về mức lịch sử.
TCBS dự báo lợi nhuận của BSR trong năm 2027–2028 có thể đạt 30.469–32.847 tỷ đồng nếu biên lợi nhuận gộp duy trì quanh 15,7%.
Ở kịch bản thận trọng hơn, nếu giá dầu Brent về khoảng 69 USD/thùng và crack spread khu vực giảm về 5,5–6 USD/thùng trong năm 2027, lợi nhuận của BSR có thể quay về vùng chuẩn hóa khoảng 5.000–8.000 tỷ đồng.
Theo TCBS, khoảng cách rất lớn giữa hai kịch bản cho thấy mức độ biến động cao của một cổ phiếu lọc dầu khi lợi nhuận đang ở vùng đỉnh chu kỳ.
Bên cạnh crack spread, BSR đang có một số yếu tố có thể tạo thêm câu chuyện cho cổ phiếu trong giai đoạn tới.
Về chính sách, môi trường kinh doanh hiện được hỗ trợ bởi mức thuế xăng dầu thấp và lộ trình triển khai xăng E10 trên toàn quốc. Đáng chú ý, E10 RON95-III đã trở thành mặt hàng công bố giá cơ sở từ giữa tháng 6/2026, qua đó tạo thêm dư địa cho hoạt động của nhà máy ethanol BSR-BF sau khi được tái khởi động.
Ở góc độ dài hạn, Nghị quyết 79-NQ/TW xác định năng lượng là ngành then chốt, do doanh nghiệp nhà nước dẫn dắt. Lộ trình nâng mức dự trữ chiến lược lên 60 ngày vào năm 2028 và 90 ngày vào năm 2030 cũng tạo thêm nhu cầu đối với nguồn cung xăng dầu trong nước.
Đặc biệt, một câu chuyện khác được TCBS đề cập là quá trình thay đổi cơ cấu sở hữu của BSR.
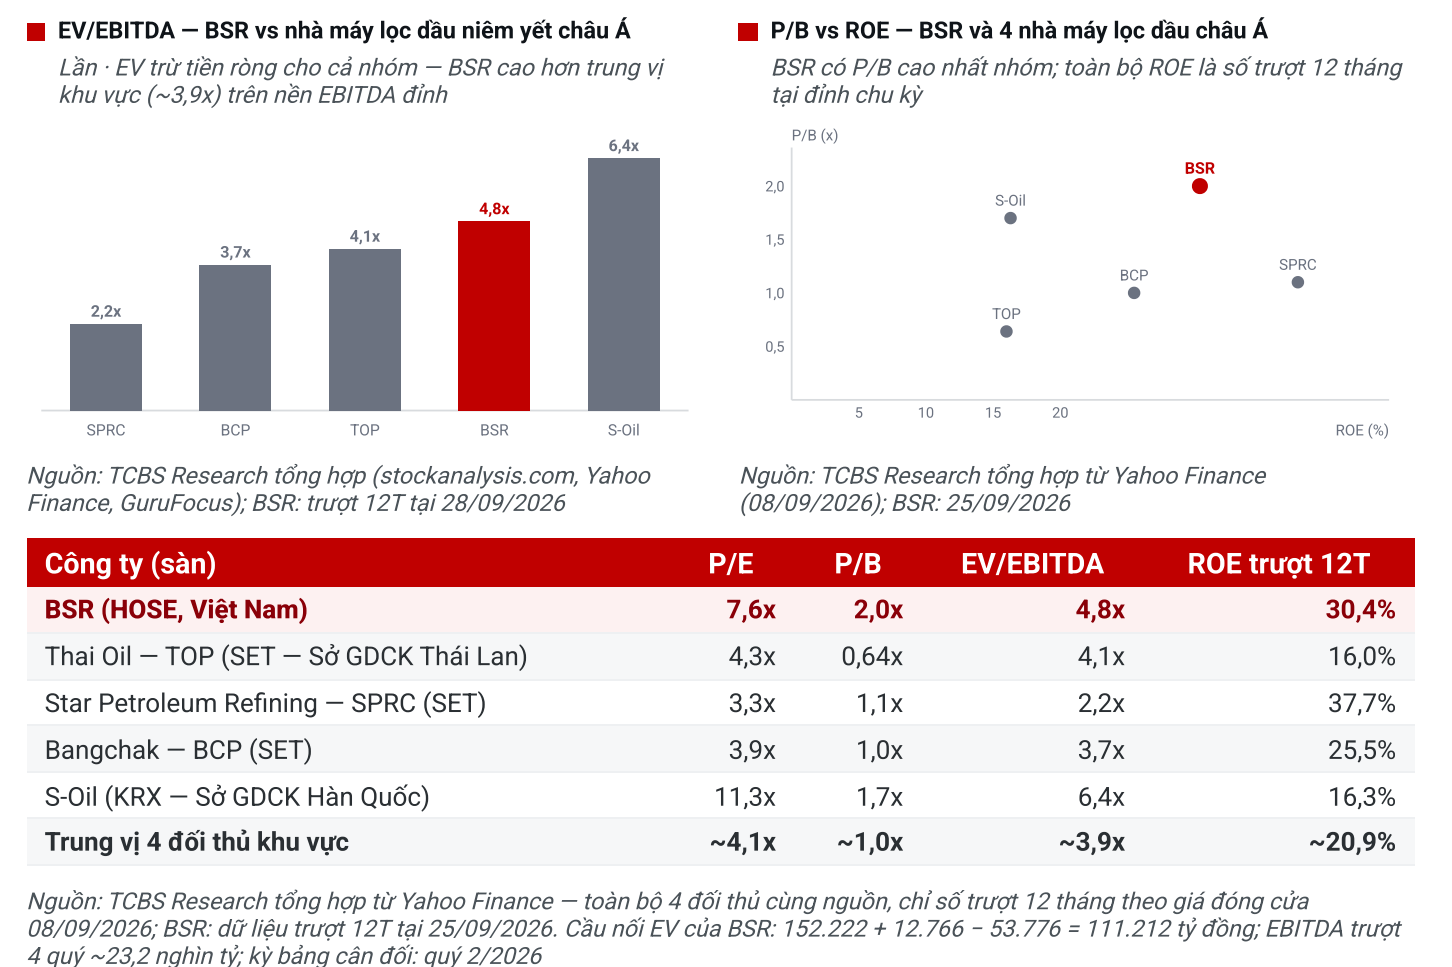
BSR cho biết doanh nghiệp hiện chưa đáp ứng điều kiện về công ty đại chúng và có một năm để khắc phục, với hạn chót vào tháng 4/2027. Theo đó, PVN cần thoái tối thiểu 2,13% vốn, tương đương khoảng 2.500 tỷ đồng theo thị giá, để tỷ lệ sở hữu giảm xuống dưới 90%.
Song song, BSR đang tìm kiếm cổ đông chiến lược là các tập đoàn dầu khí quốc tế. Trong khi đó, room ngoại 25% hiện còn khá rộng khi tỷ lệ sở hữu nước ngoài mới khoảng 1,1%.