
Theo báo cáo về thị trường kinh doanh ẩm thực Việt Nam 6 tháng đầu năm 2026 của iPOS.vn và Nestlé Professional, doanh thu toàn ngành đạt khoảng 432.700 tỷ đồng, tăng 6,55% so với cùng kỳ năm trước. Nhưng cùng thời gian đó, số cửa hàng trên cả nước lên khoảng 329.200, tăng gần 30.000 điểm so với nửa đầu năm 2025. Khoảng 43% cơ sở được khảo sát còn ghi nhận doanh thu giảm so với cùng kỳ. Miếng bánh lớn lên, nhưng số người cùng chia bánh cũng tăng nhanh.
Nếu lấy doanh thu chia cho số điểm bán, một nghịch lý hiện ra rõ hơn: doanh thu bình quân trên mỗi cửa hàng gần như đứng yên.
F&B Việt Nam không thiếu tiền đổ vào. Vấn đề nằm ở chỗ dòng tiền ấy đang đi qua những cửa hàng nào, ở mức giá nào và cuối cùng ở lại với doanh nghiệp nào.
Miếng bánh lớn lên, nhưng...
Nửa đầu năm 2026, số cửa hàng F&B cả nước đạt khoảng 329.200, chỉ giảm nhẹ 0,1% so với cuối năm 2025. Tốc độ đóng cửa sau Tết đã chậm lại và số cửa hàng mở mới đủ bù cho lượng rút lui. Trong khi đó, doanh thu toàn ngành tăng 6,55%.
Nhưng phía sau mức tăng ấy có nhiều yếu tố cần bóc tách. Theo báo cáo của iPOS.vn và Nestlé Professional, CPI bình quân sáu tháng tăng 4,38%. Một phần doanh thu tăng vì mặt bằng giá cao hơn và mùa cao điểm Tết nằm trọn trong nửa đầu năm.
Mặt khác, cũng không thể lấy con số 6,55% để kết luận rằng từng cửa hàng F&B đang tăng trưởng tương ứng. Trên thực tế, 43% cơ sở được khảo sát ghi nhận doanh thu giảm. Điều đáng chú ý hơn là thị trường vẫn tiếp tục có người mở cửa hàng mới.
Trong một thị trường như vậy, doanh thu không còn là câu chuyện duy nhất. Chi phí mặt bằng, nhân công, nguyên liệu, khả năng kéo khách quay lại và mức chi tiêu của mỗi khách hàng bắt đầu quyết định phần lợi nhuận còn lại.
Đây cũng là lý do những thương hiệu lớn có một lợi thế mà cửa hàng nhỏ khó sao chép. Một chuỗi có thể mở thêm cửa hàng khi đối thủ rút lui, thương lượng mặt bằng tốt hơn, mua nguyên liệu theo quy mô lớn hơn và phân bổ chi phí công nghệ, marketing, quản lý trên một mạng lưới rộng hơn.
Highlands Coffee là ví dụ dễ thấy. Tháng 6/2026, thương hiệu này chạm mốc 1.000 cửa hàng tại Việt Nam. Một chuỗi lớn có thể nhìn vào một mặt bằng và tính toán lượng khách quanh khu vực, khả năng kết nối với những cửa hàng hiện hữu, hiệu quả logistics, độ nhận diện thương hiệu và thời gian hoàn vốn.
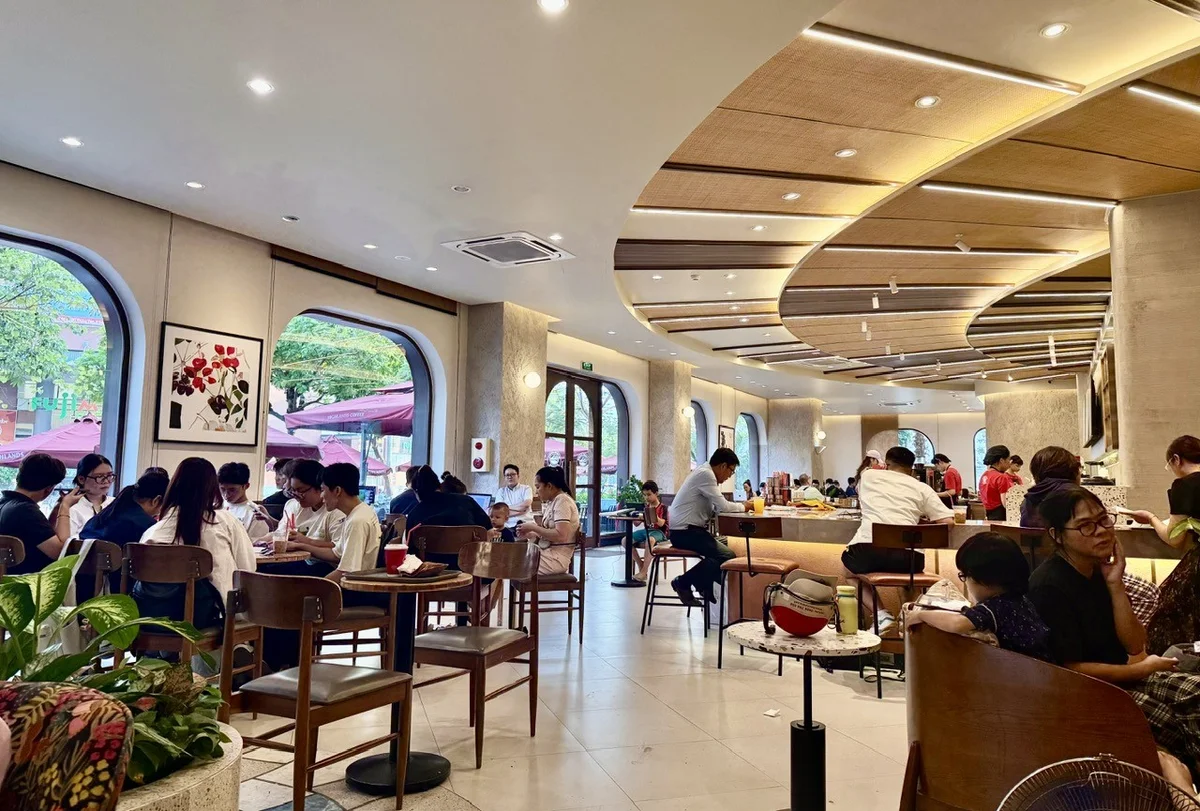
Nhưng không phải mọi mô hình đều có cùng lợi thế. Báo cáo cho thấy sự phân hóa khá rõ giữa đồ ăn và đồ uống. Trong nhóm đồ ăn, 25,63% cơ sở được khảo sát ghi nhận tăng trưởng, trong khi tỷ lệ này ở nhóm đồ uống chỉ 15,82%. Các mô hình đồ ăn có lợi thế từ nhu cầu thiết yếu và khả năng bán theo nhóm hoặc combo để nâng giá trị hóa đơn. Đồ uống lại phải thuyết phục khách hàng trả thêm cho một size lớn hơn, topping hoặc một sản phẩm có giá cao hơn.
Cùng là F&B, nhưng mỗi đồng doanh thu đang trở nên khó kiếm theo một cách khác nhau. Một bữa ăn có thể là nhu cầu phải chi. Một ly cà phê thứ hai trong ngày thì không nhất thiết.
Khách vẫn chi tiền, nhưng...
Nếu chỉ nhìn vào những cửa hàng vắng khách, rất dễ đi đến kết luận rằng người tiêu dùng đang thắt chặt chi tiêu. Dữ liệu lại cho thấy một câu chuyện phức tạp hơn: dòng tiền không biến mất, mà đang chọn lọc. Bữa trưa là một ví dụ.
Theo báo cáo của iPOS.vn và Nestlé Professional, tỷ trọng người chi dưới 30.000 đồng cho bữa trưa giảm từ 15,16% xuống 12,42%. Nhóm 31.000-50.000 đồng cũng giảm từ 53,05% xuống 43,90%. Trong khi đó, nhóm 51.000-70.000 đồng tăng từ 19,28% lên 26,23%. Tổng tỷ trọng nhóm chi từ 51.000 đồng trở lên tăng khoảng 37%.
Nhìn qua, có thể tưởng người Việt đang chi nhiều hơn cho ăn trưa. Nhưng phía sau là một nguyên nhân khác: giá dịch vụ ăn uống ngoài gia đình tăng 6,85%, chịu tác động từ giá gas, nhân công và mặt bằng.
Vì vậy, mức chi cao hơn không đồng nghĩa hoàn toàn với việc người tiêu dùng chủ động nâng cấp bữa ăn. Một phần trong đó đơn giản là họ phải trả nhiều tiền hơn cho cùng một nhu cầu.
Bữa tối cũng cho thấy sự dịch chuyển. Tỷ trọng mức chi dưới 50.000 đồng giảm từ 47,61% xuống 36,93%, trong khi nhóm trên 71.000 đồng tăng từ 28,12% lên 38,76%. Vùng 51.000-70.000 đồng vẫn chiếm khoảng 24,30%, nhưng bên trong nhóm này, khách hàng liên tục được thay mới.
Đây chính là vùng mà các chủ quán phải trả lời một câu hỏi khó: nếu giá đã lên, khách hàng nhận được gì thêm? Một không gian tốt hơn? Món ăn ổn định hơn? Phục vụ nhanh hơn? Một thương hiệu mà họ biết mình sẽ nhận được trải nghiệm tương tự mỗi lần quay lại?
Câu hỏi ấy đặc biệt quan trọng với đồ uống. Báo cáo ghi nhận vùng chi tiêu 36.000-70.000 đồng tăng từ 48,29% lên 61,78%. Trong khi đó, nhóm trà sữa giá 7.000-15.000 đồng có tới 85,7% người dùng chưa hình thành thói quen sử dụng thường xuyên.
Điều này chưa đủ để nói rằng đồ uống giá rẻ đã “hết thời”. Nhưng nó cho thấy giá thấp tự thân không còn đảm bảo khả năng giữ khách. Người tiêu dùng có thể vẫn tìm một món rẻ khi cần, nhưng với những khoản chi lặp lại, họ dường như đang cân nhắc nhiều hơn về thương hiệu, không gian và sự ổn định của trải nghiệm.
Đó cũng là nơi những chuỗi lớn có thêm lợi thế. Starbucks có thương hiệu toàn cầu. Highlands có một mạng lưới hơn 1.000 cửa hàng. The Coffee House có một lượng nhận diện đủ lớn để Golden Gate tiếp tục tái cấu trúc sau khi mua lại. Những tài sản ấy không đảm bảo lợi nhuận, nhưng tạo cho doanh nghiệp một nền tảng mà một cửa hàng độc lập phải mất nhiều năm mới xây được.
Vấn đề cuối cùng vẫn quay về dòng tiền. Nếu doanh thu toàn ngành tăng 6,55%, nhưng doanh thu bình quân trên mỗi cửa hàng gần như đứng yên, thì dường như phần lợi thế đang thuộc về các chuỗi có quy mô. Một phần lợi thế khác thuộc về những mô hình biết chọn đúng phân khúc khách hàng và kiểm soát tốt chi phí.
Thị trường vì thế đang tạo ra một nghịch lý khác. Số cửa hàng không giảm mạnh, doanh thu vẫn tăng, người tiêu dùng vẫn chi hàng trăm nghìn tỷ đồng cho ăn uống, nhưng để sống được bằng một cửa hàng lại không dễ hơn trước.
Có lẽ đây đang là cuộc thanh lọc thật sự của F&B Việt Nam. Chỉ những thương hiệu có mặt bằng phù hợp, chi phí đủ thấp, trải nghiệm đủ tốt và vốn đủ dài mới giữ được khách hàng. Trong một thị trường trị giá 432.700 tỷ đồng, câu hỏi không còn là thị trường đã lớn hay chưa. Thị trường đã lớn. Câu hỏi khó hơn là phần nào của thị trường đang và sẽ thuộc về ai.