
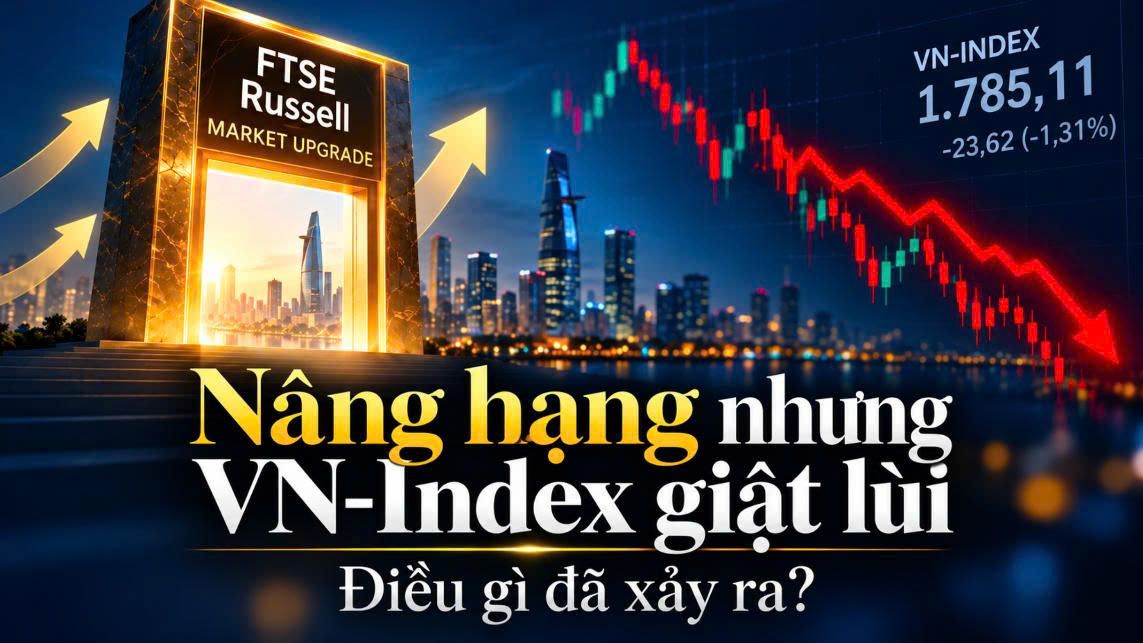
Nhưng VN-Index phiên đó không tăng. Chỉ số đóng cửa dưới mốc 1.800 điểm, trong khi khối ngoại bán ròng và nhiều cổ phiếu vốn hóa lớn chịu áp lực bán. Nếu chỉ nhìn vào bảng điện cuối ngày, câu chuyện có vẻ khá đơn giản: một sự kiện được kỳ vọng mang lại dòng tiền quốc tế nhưng thị trường lại đi xuống.
Năm phiên giao dịch đầu tiên sau nâng hạng càng khiến nghịch lý ấy rõ hơn. VN-Index kết thúc tuần ở 1.785,11 điểm, giảm 1,68% so với cuối tuần trước. Thanh khoản bình quân trên HoSE cũng giảm khoảng 16%. Nâng hạng đã diễn ra, nhưng thị trường chưa phản ứng theo cách mà nhiều nhà đầu tư hình dung.
Cánh cửa mở một quá trình
Một phần kỳ vọng của thị trường nằm ở cách hiểu khá trực diện: khi Việt Nam được nâng hạng, các quỹ quốc tế sẽ mua cổ phiếu Việt Nam, tiền mới sẽ vào, thanh khoản tăng và giá cổ phiếu đi lên. Nhưng việc nâng hạng thực tế là một quá trình được triển khai theo từng bước.
FTSE Russell không đưa toàn bộ thị trường Việt Nam vào hệ thống mới trong một ngày. Quá trình phân bổ được chia thành bốn đợt, bắt đầu từ tháng 9/2026 và kéo dài tới tháng 9/2027. Tỷ trọng được nâng dần qua từng đợt, thay vì được đưa vào đầy đủ ngay tại thời điểm Việt Nam chính thức chuyển nhóm.
Vì vậy, ngày 21/9 rất quan trọng về mặt phân loại thị trường, nhưng không nhất thiết phải là ngày dòng tiền quốc tế đồng loạt xuất hiện. Các quỹ theo dõi chỉ số có thể đã chuẩn bị danh mục từ trước, trong khi những nhà đầu tư khác có chiến lược phân bổ vốn và thời điểm giao dịch riêng. Nâng hạng mở ra một quá trình phân bổ vốn kéo dài, chứ không tạo ra một dòng tiền duy nhất xuất hiện trong một phiên.
Diễn biến của dòng vốn nước ngoài trong hai tuần liền kề cho thấy rõ khoảng cách này. Tuần trước ngày nâng hạng, từ 14 đến 18/9, khối ngoại mua ròng khoảng 2.700 tỷ đồng trên HoSE. Sang tuần đầu tiên sau khi nâng hạng, họ lại bán ròng gần 2.900 tỷ đồng.
Nếu chỉ nhìn hai con số này, thị trường dường như vừa chứng kiến một cú đảo chiều. Nhưng chưa chắc đó là một nghịch lý. Việc một quỹ mua cổ phiếu trước ngày thay đổi chỉ số rồi sau đó bán ra không nhất thiết có nghĩa quỹ đó không còn quan tâm tới thị trường Việt Nam. Giao dịch có thể liên quan đến việc tái cơ cấu danh mục, chốt lời, cân đối tỷ trọng hoặc những yêu cầu riêng của từng chiến lược đầu tư.
Dữ liệu giao dịch cho thấy khối ngoại đã mua mạnh trước sự kiện và bán mạnh sau sự kiện, nhưng không đủ để xác định động cơ của từng lệnh mua bán. Nếu coi toàn bộ lượng mua trước nâng hạng là dòng tiền “đón nâng hạng”, rồi coi toàn bộ lượng bán sau đó là dòng tiền “rút khỏi Việt Nam”, một quá trình nhiều lớp sẽ bị thu gọn thành một câu chuyện quá đơn giản.
Chưa có ngay sóng tiền mới
Điều đáng chú ý hơn nằm ở thanh khoản. Một sự kiện được chờ đợi từ lâu nhưng trong tuần đầu tiên, giá trị giao dịch bình quân trên HoSE lại giảm khoảng 16% so với tuần trước. Điều này không có nghĩa tiền đang rời khỏi thị trường, mà cho thấy chưa xuất hiện một sự gia tăng thanh khoản đồng loạt đủ lớn để tạo thành một làn sóng mới.
Các tổ chức phân tích từng đưa ra những ước tính khác nhau về lượng vốn thụ động có thể chảy vào Việt Nam khi các quỹ theo dõi chỉ số FTSE điều chỉnh danh mục. Nhưng những con số này cần được hiểu là dòng vốn kỳ vọng cho cả quá trình, không phải một khoản tiền sẽ xuất hiện ngay trong tuần đầu tiên.
Ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng đầu tư của Chứng khoán An Bình (ABS), cho rằng tác động của nâng hạng cần được nhìn rộng hơn những phiên giao dịch đầu tiên. Theo ông, khi Việt Nam gia nhập nhóm FTSE Secondary Emerging, thị trường có thể chiếm khoảng 0,4-0,7% tỷ trọng trong chỉ số. Từ đó, dòng vốn thụ động có thể đạt hơn 2 tỷ USD; nếu tính thêm dòng vốn chủ động đi trước hoặc phân bổ theo cơ hội sau nâng hạng, tổng vốn ngoại giải ngân trong 12 tháng có thể lên khoảng 8 tỷ USD.
Chính sự khác biệt giữa dòng vốn kỳ vọng và dòng vốn thực tế giúp giải thích phần nào diễn biến của tuần đầu tiên. Một thị trường có thể đứng trước khả năng thu hút thêm hàng tỷ USD trong một khoảng thời gian dài, nhưng vẫn có thể chứng kiến khối ngoại bán ròng trong một tuần cụ thể. Hai hiện tượng đó không loại trừ nhau.
Thị trường cần lớn lên để hấp thụ vốn
Ở góc nhìn của ông Minh, câu chuyện sau nâng hạng không chỉ là thu hút thêm tiền mà còn là làm thế nào để thị trường có đủ quy mô và hàng hóa để hấp thụ dòng vốn đó.
Theo ông, để duy trì sự hiện diện và hướng tới tăng tỷ trọng trong các bộ chỉ số quốc tế, Việt Nam cần có thêm những doanh nghiệp quy mô lớn, với mục tiêu khoảng 15-20 doanh nghiệp đạt vốn hóa trên 2,5-3 tỷ USD và thanh khoản bình quân ngày khoảng 15-20 triệu USD mỗi mã. Ở quy mô toàn thị trường, ông Minh đặt mục tiêu vốn hóa có thể tăng từ khoảng 65-70% GDP hiện nay lên 100-120% GDP trong giai đoạn 2026-2030, cùng thanh khoản khoảng 1,5-2 tỷ USD mỗi phiên.
Điểm này làm thay đổi cách nhìn về ý nghĩa của nâng hạng. Nếu thị trường chỉ có thêm một lượng tiền nhưng không có đủ cổ phiếu quy mô lớn, thanh khoản đủ sâu và tỷ lệ cổ phiếu có thể tiếp cận đối với nhà đầu tư nước ngoài đủ rộng, khả năng hấp thụ dòng vốn mới sẽ bị giới hạn.
Nói cách khác, nâng hạng không chỉ tạo thêm cầu. Nó cũng đặt ra yêu cầu phải có thêm nguồn cung chất lượng.
Đây là một trong những lý do câu chuyện IPO và sự xuất hiện của những doanh nghiệp lớn trên sàn sẽ trở nên quan trọng hơn. Một thị trường muốn thu hút các quỹ quy mô lớn không thể mãi phụ thuộc vào một số ít cổ phiếu vốn hóa lớn trong khi nhiều mã đã kín room ngoại hoặc có thanh khoản hạn chế.
Những bài toán phía sau bảng điện
Dòng vốn quốc tế tăng lên cũng kéo theo những yêu cầu khác về cách thị trường vận hành. Ông Minh cho rằng room ngoại và cơ chế giao dịch sẽ là những bài toán cần được xử lý khi quy mô dòng vốn tăng. Việc thực thi hiệu quả cơ chế không yêu cầu nhà đầu tư phải ký quỹ 100% trước giao dịch, cùng với việc đẩy nhanh các giải pháp như NVDR, theo ông, có thể mở rộng khả năng giải ngân vào những cổ phiếu trụ cột đang gặp giới hạn về sở hữu nước ngoài.
Ở một lớp khác, thị trường cũng cần thêm các công cụ để những dòng vốn lớn có thể quản trị rủi ro. Các sản phẩm như hợp đồng tương lai chỉ số mới, quyền chọn, cho vay chứng khoán và bán khống có kiểm soát được ông Minh đề cập như những cấu phần cần phát triển khi thị trường thu hút ngày càng nhiều nhà đầu tư tổ chức.
Những câu chuyện này có vẻ xa hơn rất nhiều so với biến động 30 điểm của VN-Index trong một tuần. Nhưng chính chúng mới cho thấy vì sao không nên đánh giá tác động của nâng hạng chỉ bằng phản ứng của bảng điện.
Một tuần VN-Index giảm không phải là câu trả lời cho việc nâng hạng có tạo ra thay đổi hay không. Nó chỉ cho thấy phản ứng đầu tiên của thị trường trước một thay đổi lớn. Khối ngoại đã mua trước khi nâng hạng rồi bán sau khi ngày hiệu lực bắt đầu, thanh khoản không tăng mà còn giảm, trong khi những dòng vốn được kỳ vọng vẫn nằm trong một quá trình kéo dài tới năm sau.
Điều đáng theo dõi từ đây không còn là liệu VN-Index có lập tức tăng sau nâng hạng hay không, mà là thị trường sẽ làm gì để biến vị trí mới thành năng lực thu hút vốn dài hạn. Khi dòng tiền quốc tế đến theo từng đợt, câu chuyện sẽ chuyển dần từ “có tiền vào hay không” sang “thị trường có đủ lớn, đủ sâu và đủ hàng hóa để hấp thụ dòng tiền ấy hay không”.
Ngày 21/9 vì thế có thể không phải ngày thị trường chứng khoán Việt Nam bước vào một chu kỳ tăng giá mới. Nhưng đó là ngày thị trường bước sang một cuộc chơi có những yêu cầu khác. Và phản ứng giật lùi của VN-Index trong tuần đầu tiên, nhìn theo cách đó, có lẽ chỉ là phần dễ nhìn thấy nhất của một thay đổi lớn hơn đang diễn ra phía sau bảng điện.