
Theo đó, Bộ Tài chính đề xuất bổ sung quy định về thuế suất đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng.
Theo Bộ Tài chính, đối với đất sản xuất, kinh doanh phi nông nghiệp, mức thuế suất hiện hành là 0,03%; đất sử dụng không đúng mục đích, đất chưa sử dụng theo đúng quy định là 0,15%; đất lấn, chiếm là 0,2%.
Tuy nhiên, Luật Thuế sử dụng đất phi nông nghiệp chưa có quy định về mức thuế suất đối với đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng.
Để tiếp tục thể chế hóa Nghị quyết số 21-NQ/TW, trong đó đặt yêu cầu nghiên cứu chính sách tài chính, thuế với lộ trình phù hợp nhằm sử dụng đất tiết kiệm, hiệu quả, khắc phục tình trạng bỏ hoang đất, chậm đưa đất vào sử dụng và hạn chế đầu cơ, dự thảo luật đề xuất bổ sung quy định mới.
Cụ thể, dự thảo đề xuất bổ sung khoản 8 vào Điều 7 Luật Thuế sử dụng đất phi nông nghiệp, quy định đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng áp dụng mức thuế suất 0,2% và không áp dụng hạn mức.
Theo đề xuất trên, mỗi năm người đứng tên khu đất phi nông nghiệp bỏ hoang phải đóng mức thuế bằng 0,2% giá trị đất tính theo bảng giá đất nhà nước ban hành.
Dự án luật dự kiến được Quốc hội xem xét, thông qua tại kỳ họp tháng 10/2026. Nếu được thông qua, luật dự kiến có hiệu lực từ ngày 1/1/2027.
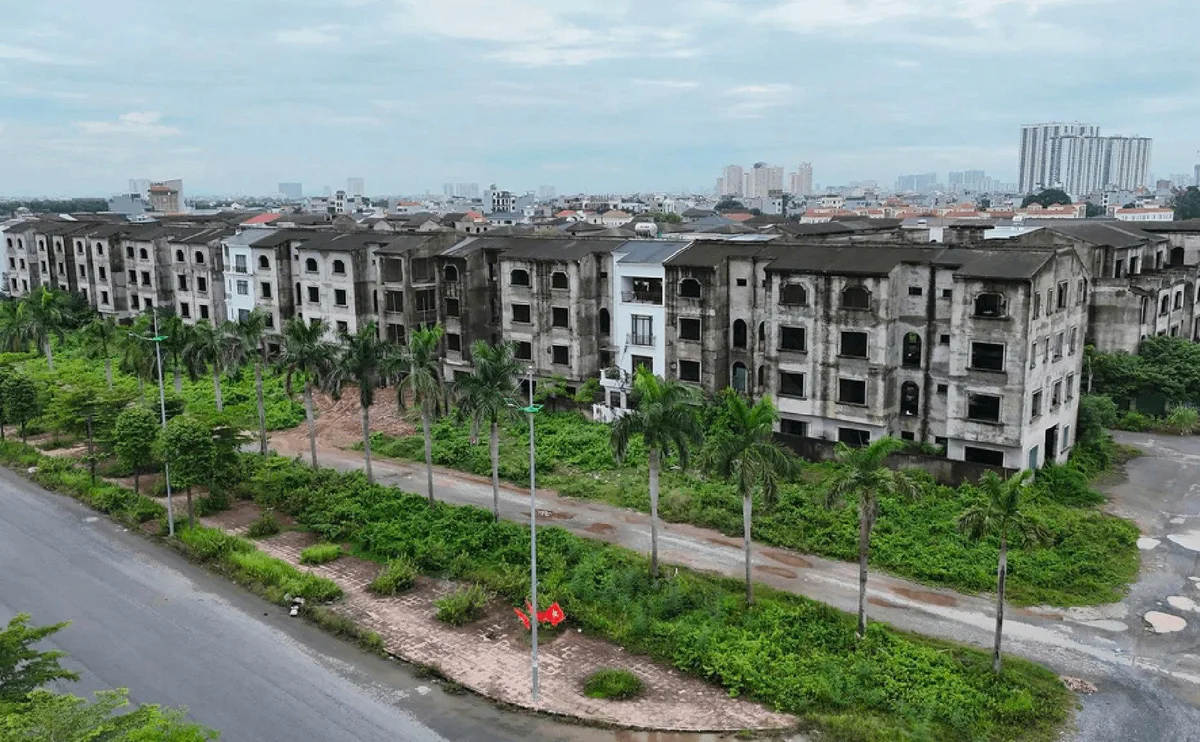
Đối chiếu với thực tế, những khu đất phi nông nghiệp bỏ hoang có thể bị áp dụng mức thuế theo dự thảo luật bao gồm đất ở trong các dự án xây dựng hạ tầng để trống nhiều năm chưa xây dựng; các khu đất đã được chuyển mục đích thành đất ở, đã phân lô hoặc chưa phân lô.
Chủ đầu tư phải chịu thuế cho các lô đất chưa bán. Người mua đất chịu thuế cho các lô đất đã mua và sang tên mình. Ví dụ, một người có lô đất 200m2 đất phi nông nghiệp bỏ hoang, vị trí có giá đất 10 triệu đồng/m2 thì mỗi năm phải đóng thuế sử dụng đất phi nông nghiệp khoảng 4 triệu đồng/năm (20.000 đồng/m2).
Thực tế, nhiều khu đất ở nông thôn, vùng ven đô thị đã phân nhỏ đất thành nhiều thửa khác nhau, người mua đất chưa có ý định xây nhà ở hoặc để trống chờ giá đất tăng. Nhưng chỉ những diện tích đã chuyển thành đất ở mới bị đánh thuế sử dụng đất phi nông nghiệp mức cao. Ví dụ, một khu đất 1.500m2, có 300m2 đất ở và 1.200m2 đất nông nghiệp không sử dụng thì chủ đất sẽ bị đánh thuế mức 0,2% đối với 300m2 đất ở.
Không chỉ đất ở, các loại đất phi nông nghiệp khác cũng sẽ bị đánh thuế nếu người được giao đất bỏ đất hoang, như đất mặt nước, sông ngòi kênh suối chuyên dùng, đất xây dựng khu công nghiệp; đất làm mặt bằng xây dựng cơ sở sản xuất, kinh doanh; đất khai thác, chế biến khoáng sản; đất sản xuất vật liệu xây dựng, làm đồ gốm…
Dự thảo cũng quy định đánh thuế mức cao đối với đất đã có quyết định giao đất, cho thuê đất nhưng chậm đưa vào sử dụng. Như vậy, các dự án đã được Nhà nước giao đất nhưng chủ đầu tư "găm" lại, không triển khai dự án cũng có thể bị đánh thuế mức cao.
Quy định về đánh thuế cao được các chuyên gia và người dân tán thành. Thực tế, tại nhiều dự án xây dựng hạ tầng, có những khu đất phân lô bán nền nhiều năm nhưng chủ đất hoặc chủ đầu tư dự án không xây dựng công trình trên đất để đưa vào sử dụng. Nhiều dự án khu đô thị (đất đã chuyển thành đất ở) bỏ hoang nhiều năm được người dân tận dụng trồng cây.