
Sản xuất, FDI và thương mại duy trì đà tăng
Theo Báo cáo Vĩ mô Thị trường Việt Nam tháng 9/2026 của Công ty Chứng khoán BIDV (BSC), hoạt động sản xuất tiếp tục duy trì xu hướng tích cực. Chỉ số sản xuất công nghiệp (IIP) 8 tháng tăng 11,9% so với cùng kỳ, trong khi PMI tháng 8 đạt 53,3 điểm, đánh dấu tháng thứ 14 liên tiếp trên ngưỡng 50 điểm.
FDI tiếp tục là điểm tựa quan trọng. Vốn FDI đăng ký 8 tháng đạt 40,63 tỷ USD, tăng 55,4%; vốn thực hiện đạt 17,25 tỷ USD, tăng 12,01%. Dòng vốn này tiếp tục hỗ trợ sản xuất, xuất khẩu và mở rộng năng lực sản xuất trong nước.
Đầu tư công cũng có bước cải thiện khi giải ngân từ nguồn ngân sách nhà nước 8 tháng đạt khoảng 445.500 tỷ đồng, tăng 18,4% so với cùng kỳ. Hà Nội và TP. Hồ Chí Minh ghi nhận tốc độ giải ngân tăng lần lượt 77,3% và 23,8%, góp phần tạo thêm động lực cho đầu tư và tổng cầu.
Hoạt động thương mại tăng mạnh với tổng kim ngạch xuất nhập khẩu 8 tháng đạt khoảng 770,14 tỷ USD, tăng 28,7%. Xuất khẩu tăng 22,51%, trong khi nhập khẩu tăng 35,39%, đưa cán cân thương mại vào trạng thái nhập siêu khoảng 20,46 tỷ USD.
Theo BSC, nhập khẩu tăng nhanh chủ yếu do nhu cầu nguyên vật liệu, máy móc và đầu vào phục vụ sản xuất. Vì vậy, mức nhập siêu hiện nay cần được nhìn trong mối liên hệ với quá trình mở rộng sản xuất và đầu tư. Trong nước, sức mua tiếp tục cải thiện nhưng chưa thực sự bứt phá, khiến tổng cầu nội địa vẫn là yếu tố cần theo dõi trong những tháng cuối năm.
CPI tiến sát mức mục tiêu
Lạm phát đang trở thành một trong những vấn đề đáng chú ý. CPI bình quân 8 tháng tăng 4,45%, tiến sát mục tiêu khoảng 4,5% của cả năm. Riêng tháng 8, CPI tăng 4,89% so với cùng kỳ, chủ yếu do giá nhóm hàng ăn, nhà ở, vật liệu xây dựng và giao thông.
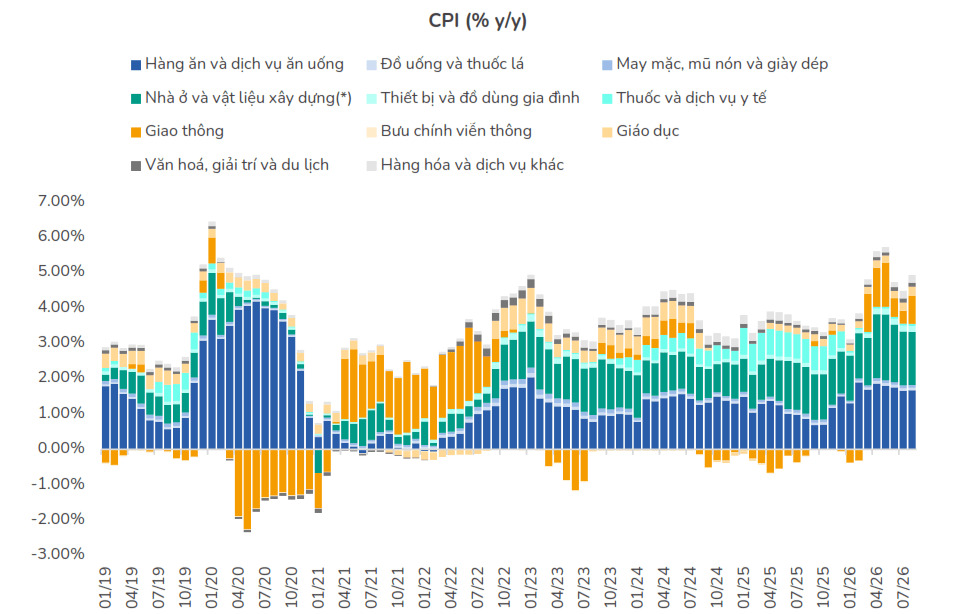
Theo BSC, áp lực lạm phát năm 2026 đến từ giá năng lượng tăng do xung đột địa chính trị, giá vật liệu xây dựng tăng và tác động lan tỏa của chi phí, chính sách thuế. Trong tháng 9, việc điều chỉnh học phí tại một số địa phương có thể tiếp tục tạo áp lực lên CPI.
Ở lĩnh vực tiền tệ, tín dụng vẫn tăng nhanh hơn huy động. Đến ngày 22/8, tín dụng tăng 9,71% so với đầu năm, trong khi huy động tăng 7,97%. Tỷ lệ cho vay trên tiền gửi (LDR) toàn nền kinh tế vượt 115%, còn lãi suất qua đêm trên thị trường liên ngân hàng bình quân 8 tháng ở mức 5,45%/năm, cho thấy áp lực thanh khoản vẫn hiện hữu.
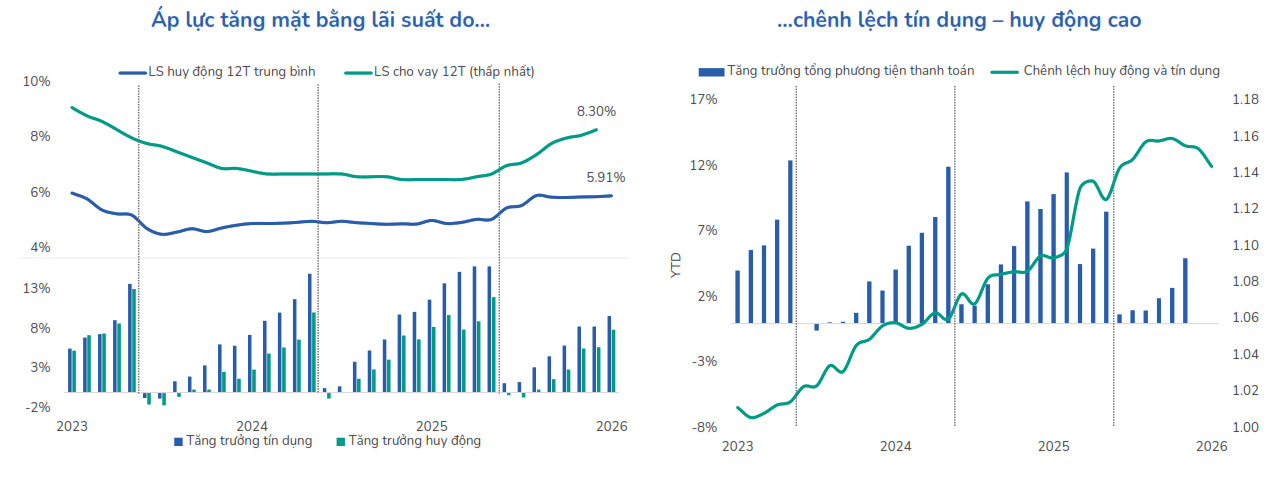
Ngân hàng Nhà nước (NHNN) đã triển khai nhiều giải pháp hỗ trợ nguồn vốn, trong đó nâng tỷ lệ tối đa vốn ngắn hạn được sử dụng cho vay trung, dài hạn từ 30% lên 40%, tạo thêm dư địa khoảng 1,3-1,5 triệu tỷ đồng. NHNN cũng điều chỉnh room tín dụng cho một số tổ chức tín dụng, đồng thời triển khai các giải pháp hỗ trợ tín dụng nhà ở xã hội, khu công nghiệp và các dự án trọng điểm.
Cùng với đó, các ngân hàng triển khai những gói tín dụng quy mô lớn và định hướng giảm lãi suất cho vay ít nhất 1%/năm so với lãi suất hiện hành đối với doanh nghiệp nhỏ và vừa, các lĩnh vực động lực tăng trưởng. Việc nâng tỷ lệ tiền gửi Kho bạc Nhà nước được tính vào nguồn vốn huy động lên 50% cũng góp phần tạo thêm dư địa vốn.
Trên thị trường mở, riêng trong tháng 8/2026, NHNN mua khoảng 228.150 tỷ đồng giấy tờ có giá, qua đó bơm ròng khoảng 60.190 tỷ đồng. Dù lãi suất qua đêm đã hạ nhiệt, diễn biến này cho thấy thanh khoản hệ thống chưa thực sự dư dả.
BSC đánh giá nguy cơ lạm phát vượt kiểm soát trong nửa cuối năm không lớn, song khi CPI đã tiến sát mục tiêu, việc sử dụng các công cụ tiền tệ và tài khóa để hỗ trợ tăng trưởng cần được cân nhắc thận trọng.
Tăng trưởng cuối năm cần thêm động lực
Chính phủ đặt mục tiêu tăng trưởng GDP năm 2026 từ 10% trở lên. Trong khi đó, BSC đưa ra 2 kịch bản tăng trưởng.
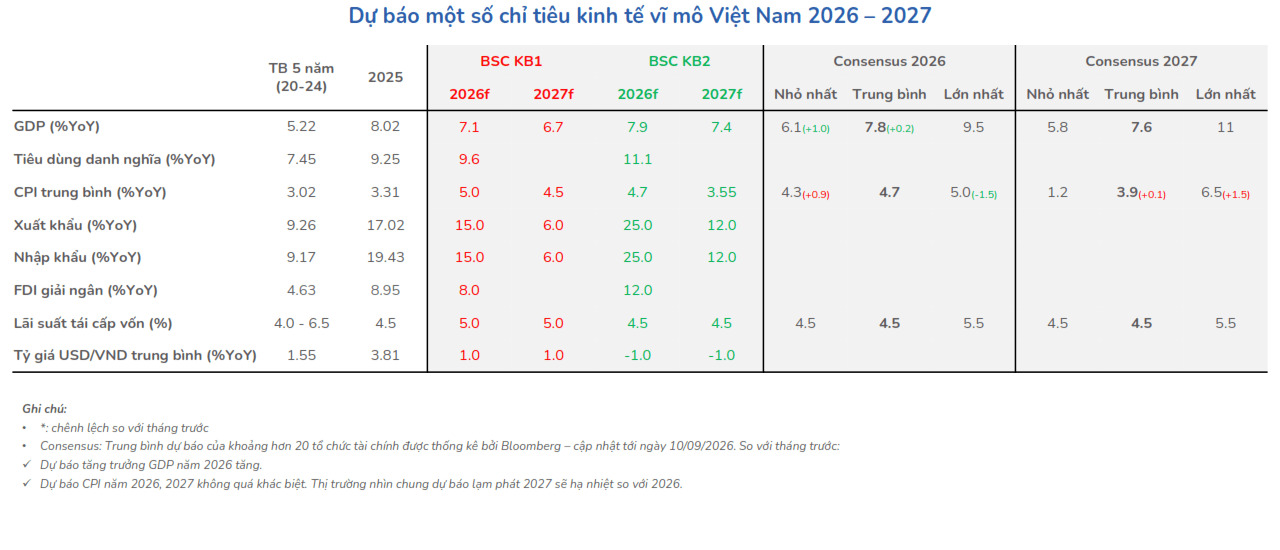
Kịch bản 1: GDP năm 2026 tăng 7,1%; CPI bình quân ở mức 5%; tiêu dùng danh nghĩa tăng 9,6%; xuất khẩu và nhập khẩu cùng tăng 15%; FDI giải ngân tăng 8%. Lãi suất tái cấp vốn được giả định ở mức 5%, trong khi tỷ giá VND/USD bình quân tăng 1%.
Kịch bản 2: GDP tăng 7,9%, CPI bình quân ở mức 4,7%; tiêu dùng danh nghĩa tăng 11,1%; xuất khẩu và nhập khẩu cùng tăng 25%; FDI giải ngân tăng 12%. Lãi suất tái cấp vốn được giả định ở mức 4,5%, còn tỷ giá VND/USD bình quân giảm 1%.
Theo tổng hợp dự báo của hơn 20 tổ chức tài chính do Bloomberg thống kê đến ngày 10/9 cho thấy, tăng trưởng GDP Việt Nam năm 2026 được dự báo từ 6,1% đến 9,5%, với mức trung bình khoảng 7,8%. CPI được dự báo trong khoảng 4,3%-5%.
Khoảng cách giữa mục tiêu tăng trưởng và các kịch bản dự báo cho thấy áp lực tạo thêm động lực trong những tháng cuối năm vẫn lớn. Đầu tư công cần tiếp tục được đẩy nhanh, sản xuất công nghiệp duy trì đà tăng, trong khi dòng vốn FDI cần được chuyển hóa tốt hơn thành năng lực sản xuất và giá trị gia tăng trong nước.
Theo BSC, các yếu tố như FDI, du lịch và triển vọng cải thiện cán cân thương mại tiếp tục hỗ trợ giá trị đồng tiền Việt Nam. Tuy nhiên, môi trường quốc tế vẫn tiềm ẩn nhiều biến động khi các nền kinh tế lớn như Mỹ, Trung Quốc, EU đang lạm phát cao do áp lực từ giá năng lượng.
Những diễn biến này có thể khiến các ngân hàng trung ương tăng lãi suất điều hành, từ đó tác động đến thương mại, dòng vốn và tỷ giá của Việt Nam trong những tháng cuối năm.
Nhìn chung, kinh tế Việt Nam vẫn duy trì nền tảng tăng trưởng tích cực nhờ sản xuất công nghiệp, FDI và đầu tư công. Tuy nhiên, lạm phát, thanh khoản, nhập siêu và sức mua nội địa sẽ là những biến số quan trọng trong phần còn lại của năm.
Trong bối cảnh dư địa chính sách không còn nhiều, Việt Nam cần vừa duy trì tăng trưởng, vừa nâng cao hiệu quả sử dụng vốn, đẩy nhanh đầu tư công, củng cố sức cầu và cải thiện khả năng hấp thụ FDI. Đây sẽ là những yếu tố quan trọng quyết định chất lượng tăng trưởng trong thời gian tới.