
Tuy nhiên, khi lợi nhuận bán niên giảm hơn một nửa, tín dụng tăng chậm và nợ xấu vượt 3%, thách thức lớn nhất của ngân hàng không chỉ là ổn định thượng tầng, mà còn phải chuyển những thay đổi về quản trị thành kết quả kinh doanh thực chất.
Nhân sự liên tục xáo trộn, tái cấu trúc đứng trước phép thử
Đại hội đồng cổ đông (ĐHĐCĐ) bất thường ngày 14/10 là cuộc họp cổ đông thứ ba của Ngân hàng TMCP Xuất nhập khẩu Việt Nam (Eximbank, mã EIB) trong vòng nửa năm qua, sau đại hội thường niên cuối tháng 4 và đại hội bất thường ngày 24/7. Trọng tâm lần này là sửa đổi điều lệ liên quan đến tỷ lệ sở hữu nước ngoài, nâng số lượng Thành viên Hội đồng quản trị (HĐQT) từ 7 lên 8 người và bầu bổ sung Thành viên HĐQT nhiệm kỳ 2025–2030.
Tại đại hội tháng 7, Eximbank đã miễn nhiệm 4 Thành viên HĐQT và bầu bổ sung 5 thành viên độc lập, trong đó có ông Nguyễn Lê Quốc Anh, người sau đó được bầu làm Chủ tịch HĐQT. Một tuần sau, bà Phạm Thị Huyền Trang, người vừa rời vị trí Chủ tịch, được bổ nhiệm làm Tổng giám đốc thay ông Trần Tấn Lộc.
Theo danh sách công bố trước thềm đại hội ngày 14/10, bà Trang là ứng viên được đề cử bầu bổ sung vào HĐQT. Việc một lãnh đạo chuyển từ vị trí Chủ tịch sang Tổng Giám đốc rồi được đề cử trở lại HĐQT cho thấy quá trình sắp xếp nhân sự tại Eximbank vẫn đang tiếp diễn.
Trong hơn một thập kỷ qua, Eximbank đã trải qua 11 lần thay đổi Chủ tịch HĐQT và 8 lần thay đổi Tổng Giám đốc. Trong khi đó, nhiều ngân hàng từng có quy mô tương đồng đã vươn lên mạnh mẽ về tài sản, khách hàng và năng lực cạnh tranh. Những biến động liên tiếp không thể được xem là nguyên nhân duy nhất khiến Eximbank tụt lại, nhưng rõ ràng đặt ra câu hỏi về tính liên tục trong quản trị và khả năng theo đuổi chiến lược dài hạn.
Một điểm khác biệt của bộ máy mới là HĐQT gồm các thành viên có quốc tịch nước ngoài, giàu kinh nghiệm trong lĩnh vực tài chính, ngân hàng và quản trị. Định hướng được đặt ra là tăng tính độc lập của HĐQT, tập trung vào hoạch định chiến lược và giám sát, đồng thời trao quyền chủ động lớn hơn cho Ban điều hành.
Mô hình này có thể mang lại kinh nghiệm quốc tế và thúc đẩy chuyên nghiệp hóa. Tuy nhiên, hiệu quả thực tế còn phụ thuộc vào khả năng phối hợp giữa đội ngũ mới với nhân sự hiện hữu, sự am hiểu thị trường Việt Nam và cơ chế phân định trách nhiệm rõ ràng.
Nếu thay đổi nhân sự không đi cùng quá trình chuyển giao và tổ chức thực thi hiệu quả, chính quá trình tái cấu trúc có thể tạo thêm lực cản cho hoạt động kinh doanh của ngân hàng, nhất là khi những con số trong báo cáo tài chính tiếp tục phát tín hiệu đi xuống.
Lợi nhuận lao dốc, nợ xấu tạo thêm sức ép
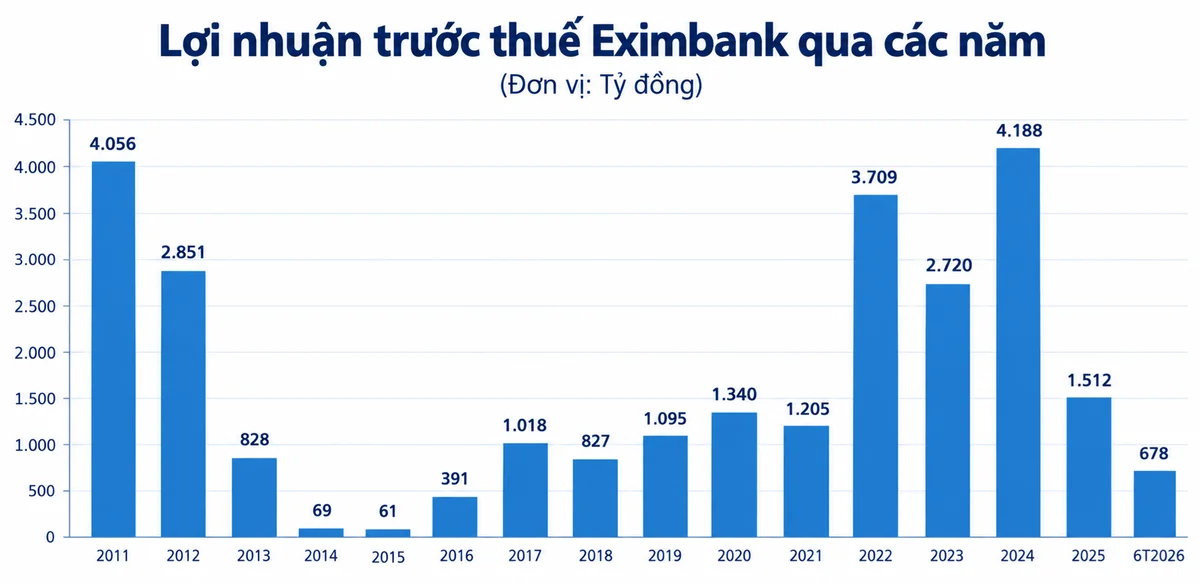
Thách thức của ban lãnh đạo mới vì thế không chỉ nằm ở việc ổn định cấu trúc thượng tầng mà còn thể hiện rõ trong bài toán cải thiện kết quả kinh doanh. Sau khi mất nhiều năm để đưa lợi nhuận trước thuế đạt mức 4.188 tỷ đồng vào năm 2024, Eximbank lại chứng kiến lợi nhuận sụt giảm 40% chỉ một năm sau đó, xuống 1.512 tỷ đồng vào năm 2025.
Sang nửa đầu năm 2026, lợi nhuận của Eximbank tiếp tục đi xuống. Báo cáo tài chính hợp nhất soát xét giữa niên độ cho thấy Eximbank ghi nhận lợi nhuận trước thuế khoảng 678,5 tỷ đồng, giảm 54,4% so với cùng kỳ năm trước. Với mức lợi nhuận trước thuế này, Eximbank mới hoàn thành hơn 45% kế hoạch lợi nhuận cả năm (khoảng 1.500 tỷ đồng).
Đà suy giảm đến từ cả khả năng tạo thu nhập lẫn chi phí rủi ro. Tổng thu nhập hoạt động nửa đầu năm 2026 của ngân hàng đạt 3.349 tỷ đồng, giảm 11,3%. Thu nhập lãi thuần giảm 1,7%, còn 2.776 tỷ đồng; lãi thuần từ dịch vụ giảm gần 80%, còn 68 tỷ đồng; lãi thuần từ kinh doanh ngoại hối giảm 61,5%, xuống 140 tỷ đồng. Đây là diễn biến đáng chú ý với ngân hàng vốn có thế mạnh truyền thống trong lĩnh vực ngoại thương và kinh doanh ngoại hối.
Trong khi nguồn thu suy yếu, chi phí dự phòng rủi ro tín dụng tăng 143%, lên 798 tỷ đồng. Chi phí hoạt động giảm 4,4% nhưng chưa đủ bù đắp sức ép từ doanh thu và dự phòng. Điều này cho thấy bài toán lợi nhuận của Eximbank không thể giải quyết chỉ bằng cắt giảm chi phí, mà cần phục hồi các nguồn thu cốt lõi và nâng cao hiệu quả sử dụng nguồn lực.
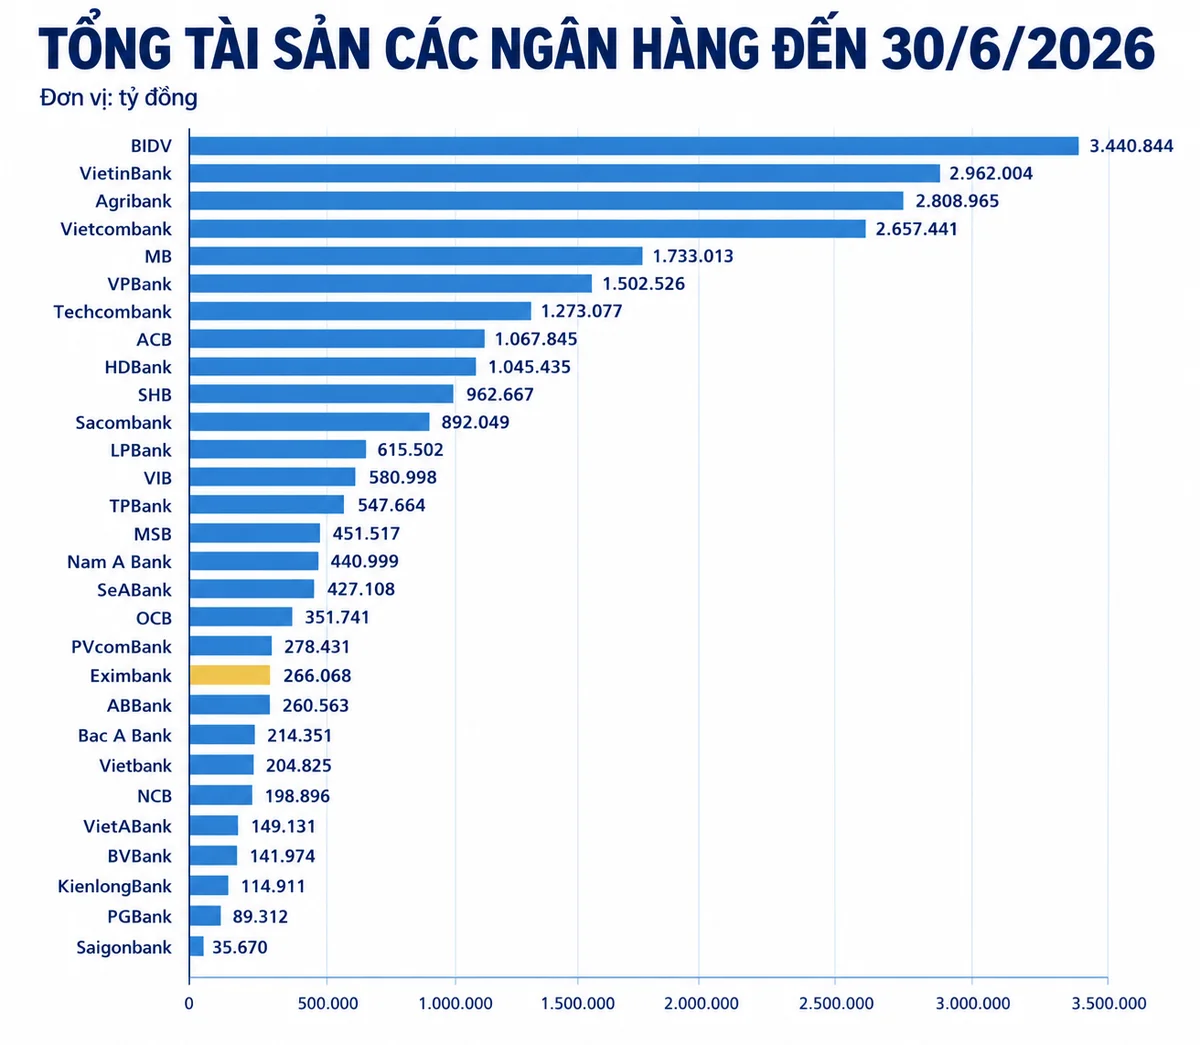
Chất lượng tài sản cũng là vấn đề cần lưu ý. Đến cuối tháng 6/2026, tổng tài sản Eximbank đạt 266.068 tỷ đồng, giảm 2,6% so với đầu năm; dư nợ cho vay khách hàng đạt 188.030 tỷ đồng, chỉ tăng 2,1%, thấp hơn đáng kể mục tiêu tăng trưởng tín dụng 16,5% cả năm. Trong khi đó, tiền gửi khách hàng giảm 3,8%, còn 170.609 tỷ đồng.
Đáng chú ý, nợ xấu tăng 9,9%, lên 5.794 tỷ đồng, đẩy tỷ lệ nợ xấu tăng từ 2,86% vào cuối năm 2025 lên 3,08% ở thời điểm cuối quý II/2026. Tỷ lệ bao phủ nợ xấu giảm từ 43,8% xuống 31,7%, tương đương mỗi 100 đồng nợ xấu chỉ có khoảng 32 đồng dự phòng bao phủ.
Sự kết hợp giữa tín dụng tăng chậm, nợ xấu tăng và bộ đệm dự phòng thu hẹp tạo ra rủi ro kép: ngân hàng khó mở rộng nguồn thu nhanh, trong khi vẫn có thể phải tăng trích lập nếu chất lượng các khoản vay tiếp tục suy giảm. Khi đó, lợi nhuận và nguồn lực dành cho đầu tư, tăng trưởng đều chịu sức ép.
Không chỉ trở lại, Eximbank phải bắt kịp cuộc chơi mới
Eximbank đang theo đuổi định hướng “The Return - Hành trình trở lại”, nhưng khoảng cách cần thu hẹp không còn chỉ nằm ở những chỉ tiêu tài chính từng đạt được trong quá khứ.
Trong khi ngân hàng loay hoay với bài toán nhân sự và phục hồi hoạt động cốt lõi, nhiều ngân hàng khác đã mở rộng quy mô, đầu tư công nghệ, phát triển ngân hàng số và xây dựng hệ sinh thái gồm chứng khoán, bảo hiểm, quản lý tài sản. Với tổng tài sản khoảng 266.000 tỷ đồng cuối quý II/2026, Eximbank đang ở vị thế khá xa so với nhóm ngân hàng tư nhân dẫn đầu.
Do đó, nhiệm vụ của HĐQT và ban lãnh đạo mới không chỉ là hoàn thiện sơ đồ tổ chức, mà phải xác lập được chiến lược tăng trưởng khả thi, cải thiện năng lực huy động vốn, phục hồi các nguồn thu ngoài lãi và xử lý triệt để vấn đề chất lượng tài sản.
Đại hội ngày 14/10 là một bước tiếp theo trong quá trình kiện toàn quản trị. Nhưng kết quả thực sự sẽ được đo bằng những thay đổi trên báo cáo tài chính các quý tới: lợi nhuận có phục hồi, tín dụng có tăng trưởng đi kèm chất lượng, nợ xấu có được kiểm soát và hiệu quả hoạt động có cải thiện hay không.
Eximbank từng mất nhiều năm để đưa lợi nhuận trở lại mốc hơn 4.000 tỷ đồng, trước khi một lần nữa suy giảm mạnh. Điều ngân hàng cần lúc này không phải thêm một chu kỳ thay đổi nhân sự, mà là sự ổn định đủ dài để thực thi chiến lược và chứng minh năng lực cạnh tranh. Với Eximbank, tái cấu trúc chỉ thực sự thành công khi những thay đổi ở thượng tầng được chuyển hóa thành tăng trưởng và hiệu quả kinh doanh.