
Theo báo cáo tổng quan thị trường trái phiếu doanh nghiệp quý III/2026 công bố ngày 12/10 của Công ty Cổ phần Xếp hạng Tín nhiệm Đầu tư Việt Nam (VIS Rating), hoạt động huy động vốn qua kênh trái phiếu tiếp tục duy trì đà tăng trưởng. Tuy nhiên, sự phục hồi chưa đồng đều giữa các nhóm doanh nghiệp, trong khi rủi ro thanh toán vẫn hiện hữu, đặc biệt đối với những tổ chức phát hành có tình hình tài chính yếu.
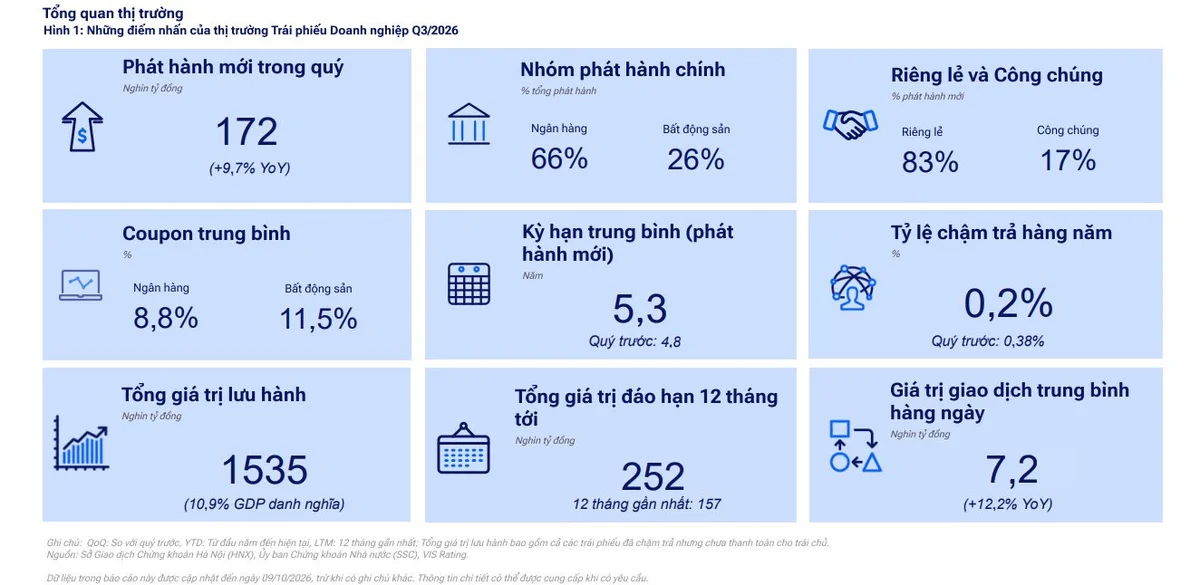
Trong quý III/2026, tổng giá trị trái phiếu doanh nghiệp phát hành mới đạt 172.000 tỷ đồng, tăng 9,7% so với cùng kỳ năm trước. Trong đó, nhóm ngân hàng chiếm 66% tổng giá trị phát hành, còn doanh nghiệp bất động sản chiếm 26%.
Xét theo hình thức phát hành, trái phiếu riêng lẻ chiếm 83% tổng giá trị, trong khi trái phiếu phát hành ra công chúng chiếm 17%. Kỳ hạn phát hành bình quân đạt 5,3 năm, tăng so với mức 4,8 năm của quý trước.
Về chi phí huy động vốn, lãi suất coupon bình quân của trái phiếu ngân hàng ở mức 8,8%, thấp hơn đáng kể so với mức 11,5% của nhóm bất động sản. Chênh lệch này phản ánh sự khác biệt về chi phí vốn giữa các nhóm tổ chức phát hành.
Động lực tăng trưởng của thị trường trái phiếu doanh nghiệp trong quý III chủ yếu đến từ hoạt động phát hành trái phiếu thứ cấp của các ngân hàng nhằm bổ sung vốn cấp 2 và đáp ứng yêu cầu về hệ số an toàn vốn. Một số ngân hàng quốc doanh và ngân hàng tư nhân, trong đó có Sacombank, tăng cường huy động vốn thông qua kênh này.
Ở chiều ngược lại, giá trị phát hành trái phiếu thông thường của các ngân hàng giảm 22% so với cùng kỳ. Theo VIS Rating, xu hướng này phản ánh sự dịch chuyển sang huy động vốn thông qua chứng chỉ tiền gửi kỳ hạn dài để thu hút nguồn tiền từ nhà đầu tư cá nhân.
Trong khi đó, hoạt động phát hành trái phiếu của nhóm bất động sản ghi nhận mức tăng trưởng tích cực hơn, với giá trị phát hành tăng 29% so với cùng kỳ. Tuy nhiên, nguồn vốn vẫn tập trung vào một số doanh nghiệp lớn, nổi bật là Vinhomes và các công ty liên quan đến Masterise.
Một số doanh nghiệp liên quan đến Masterise đã phát hành trái phiếu có kỳ hạn từ 3-7 năm nhằm huy động vốn phục vụ các dự án quy mô lớn. Diễn biến này cho thấy trái phiếu tiếp tục là kênh tài trợ quan trọng đối với các chủ đầu tư bất động sản, nhất là trong bối cảnh nhu cầu vốn cho phát triển dự án và tái cấp vốn vẫn ở mức cao.
Dù vậy, sự gia tăng về quy mô phát hành chưa đồng nghĩa với việc khả năng tiếp cận vốn đã được cải thiện đồng đều trên toàn thị trường. Những doanh nghiệp có nền tảng tài chính yếu vẫn đối mặt với chi phí huy động cao và áp lực lớn hơn khi cần phát hành mới để đáp ứng nghĩa vụ nợ đến hạn.
Một điểm tích cực là tỷ lệ chậm trả trái phiếu trong 12 tháng gần nhất giảm xuống còn 0,2% vào cuối quý III/2026, so với mức 0,38% của quý trước.
Tuy nhiên, VIS Rating cho rằng rủi ro thanh toán vẫn đáng lưu ý đối với những doanh nghiệp gặp khó khăn về dòng tiền, đặc biệt là các tổ chức phát hành thuộc hệ sinh thái Novaland.
Theo báo cáo, doanh số bán bất động sản chững lại, chi phí lãi vay duy trì ở mức cao và khả năng tạo dòng tiền hạn chế đang ảnh hưởng đến năng lực thực hiện nghĩa vụ nợ của một số doanh nghiệp. Trong quý III, thị trường ghi nhận một trường hợp chậm trả lần đầu của tổ chức phát hành thuộc hệ sinh thái Novaland.
Bên cạnh đó, một số doanh nghiệp phải gia hạn kỳ hạn trái phiếu thêm 1-2 năm để giảm áp lực thanh toán trong ngắn hạn. Các trường hợp được VIS Rating đề cập gồm CTCP Đầu tư và Du lịch Vạn Hương và CTCP Đầu tư Thương mại SMC.
Ở chiều tích cực, quá trình thu hồi nợ trái phiếu chậm trả đã có chuyển biến. Tỷ lệ thu hồi lũy kế tăng lên 51,5%, cao hơn 3,8 điểm phần trăm so với quý trước. Riêng trong quý III, hơn 11.000 tỷ đồng được hoàn trả cho nhà đầu tư.
Theo VIS Rating, dòng tiền thu hồi chủ yếu đến từ các tổ chức phát hành liên quan đến Hưng Thịnh và Sunshine. Kết quả này cho thấy tiến triển trong quá trình xử lý nghĩa vụ nợ quá hạn, dù việc khắc phục khó khăn tài chính của các doanh nghiệp vẫn cần thêm thời gian.