
Trong báo cáo về ngành thép và xây dựng, Chứng khoán MB (MBS) dự báo kết quả kinh doanh quý III/2026 của nhóm xây dựng và thép diễn biến trái chiều. Sự phân hóa cho thấy cùng hưởng lợi từ nhu cầu xây dựng, nhưng khả năng chuyển tăng trưởng sản lượng, doanh thu thành lợi nhuận của hai nhóm doanh nghiệp rất khác nhau.
Nhà thầu có thêm việc, lợi nhuận vẫn chịu áp lực
Trong báo cáo, MBS nhận định hoạt động xây lắp trong quý III/2026 tiếp tục được hỗ trợ bởi tiến độ giải ngân đầu tư công và sự phục hồi của xây dựng dân dụng. Tuy nhiên, mức độ hưởng lợi của các doanh nghiệp niêm yết có sự phân hóa, trong khi chi phí nguyên vật liệu tăng cao và việc không còn ghi nhận các khoản lợi nhuận bất thường ảnh hưởng đến kết quả kinh doanh.
Theo thống kê của Bộ Tài chính, giải ngân đầu tư công 8 tháng năm 2026 đạt 513.300 tỷ đồng, tăng 25% so với cùng kỳ và hoàn thành 50,2% kế hoạch năm.
Cùng với hạ tầng, xây dựng dân dụng được hỗ trợ bởi nguồn cung nhà ở xã hội, dự kiến đạt 158.000 căn trong năm 2026, tăng 50%. MBS Research ước tính tỷ lệ giải ngân cả năm có thể đạt khoảng 99% kế hoạch, với giá trị khoảng 1,013 triệu tỷ đồng, tăng 13% so với năm trước. Động lực giải ngân được kỳ vọng đến từ việc triển khai các dự án quy mô lớn, trong đó có nhiều công trình thực hiện theo phương thức đối tác công tư (PPP).
Trong dài hạn, các dự án hạ tầng có vai trò tăng cường kết nối vùng và chỉnh trang đô thị như đường sắt cao tốc Hà Nội - Quảng Ninh, Trục Đại lộ Cảnh quan sông Hồng và Khu phức hợp Olympic được MBS đánh giá là những động lực đối với ngành trong giai đoạn 2026-2030.
Bên cạnh đầu tư công, MBS cho rằng xây dựng dân dụng cũng duy trì triển vọng khả quan nhờ nguồn cung nhà ở xã hội tăng. Ước tính nguồn cung phân khúc này trong năm 2026 có thể đạt khoảng 158.000 căn, tăng 50% so với cùng kỳ. Các dự án thấp tầng tại những khu đô thị quy mô lớn như Hạ Long Xanh và Cần Giờ cũng được kỳ vọng đóng góp vào nhu cầu xây dựng.
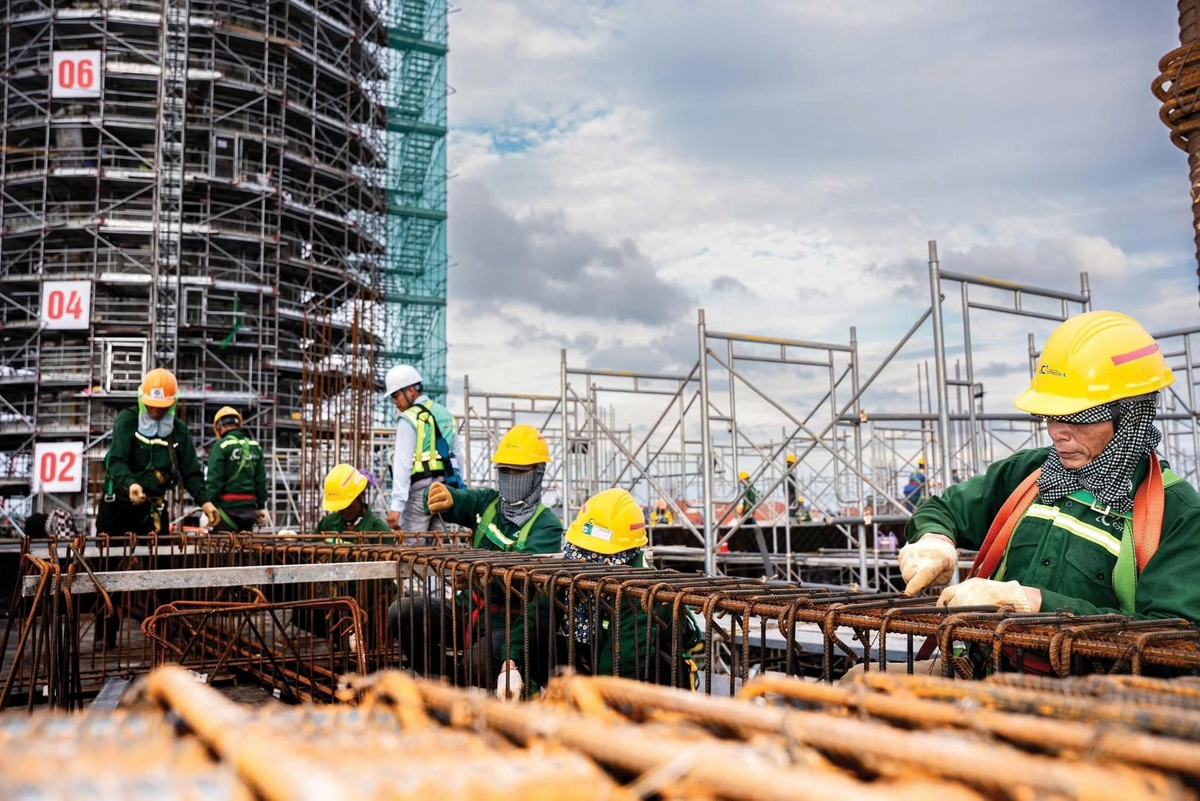
Dù khối lượng xây lắp dự báo tiếp tục tích cực, nhưng lợi nhuận quý III/2026 của các nhà thầu vẫn phân hóa rõ rệt. Giá trị hợp đồng đã ký chưa thực hiện, thường gọi là backlog, được MBS dự báo tăng mạnh tại Coteccons (CTD) nhưng giảm ở Vinaconex (VCG).
Cụ thể, backlog của Coteccons có thể đạt 68.000 tỷ đồng, tăng 62% so với cùng kỳ, nhờ hợp tác với các chủ đầu tư lớn và tham gia những dự án hạ tầng, dân dụng như cầu Cần Giờ, sân bay Gia Bình. Đây là cơ sở để MBS dự báo doanh thu quý III của doanh nghiệp đạt 9.690 tỷ đồng, tăng 30% so với cùng kỳ.
Coteccons cũng được kỳ vọng giữ biên lợi nhuận gộp ở mức 4,3%. Theo MBS, các dự án quy mô lớn, yêu cầu kỹ thuật phức tạp có giá thầu tốt hơn; đồng thời, việc ký hợp đồng nguyên vật liệu với giá cố định trong 6–12 tháng giúp hạn chế tác động của biến động đầu vào.
Dù hoạt động cốt lõi tăng trưởng, lợi nhuận ròng quý III của Coteccons vẫn được dự báo giảm 32%, xuống 200 tỷ đồng, do không còn khoản lợi nhuận từ thoái vốn như kỳ so sánh. Trường hợp này cho thấy mức giảm lợi nhuận tổng thể cần được nhìn cùng chất lượng hoạt động kinh doanh chính.
Trong khi đó, tại Vinaconex, áp lực đến từ cả nguồn việc và nền lợi nhuận cao. Backlog dự kiến giảm khoảng 10%, về 18.000 tỷ đồng, trong bối cảnh các dự án cao tốc giảm. Doanh thu xây lắp quý III theo đó được dự báo giảm 10%.
Đồng thời, doanh nghiệp không còn ghi nhận khoản lợi nhuận hơn 3.000 tỷ đồng từ thoái vốn dự án như cùng kỳ năm trước. MBS dự báo lợi nhuận ròng quý III của Vinaconex còn 195 tỷ đồng, giảm 94%.
Chi phí vật liệu là sức ép chung đối với nhà thầu. Báo cáo ước tính giá thép tăng 7%, giá xi măng tăng 10% so với cùng kỳ, do nhu cầu cao hơn cùng chi phí sản xuất, vận chuyển tăng. Biên lợi nhuận gộp của Vinaconex được dự báo giảm 0,5 điểm phần trăm, xuống 3,3%; biên gộp mảng xây lắp của CII và Hạ tầng giao thông Đèo Cả (HHV) giảm lần lượt 0,3 và 0,4 điểm phần trăm.
Dù vậy, CII và HHV vẫn được kỳ vọng tăng lợi nhuận nhờ cơ cấu hoạt động khác biệt. CII có thể đạt lợi nhuận ròng 13 tỷ đồng, tăng 18%, với động lực từ mảng BOT, trong khi lợi nhuận xây lắp dự kiến giảm khoảng 5%.
HHV được dự báo đạt 160 tỷ đồng lợi nhuận ròng, tăng 8%. Các dự án cao tốc Đồng Đăng – Trà Lĩnh và Trung Lương – Mỹ Thuận giai đoạn 2 hỗ trợ tăng trưởng xây lắp, còn mảng BOT duy trì ổn định.
Thép hưởng lợi từ sức mua nội địa và giá bán
Trái với diễn biến của ngành xây lắp, ngành thép được kỳ vọng ghi nhận kết quả kinh doanh tích cực nhờ doanh thu và biên gộp tăng trưởng với đóng góp từ thị trường nội địa.
MBS dự báo sản lượng tiêu thụ thép tại thị trường trong nước quý III đạt 7,68 triệu tấn, tăng 20% so với cùng kỳ. Thép xây dựng và thép cuộn cán nóng (HRC) là hai động lực chính, với mức tăng dự kiến lần lượt 26% và 35%.
Nhu cầu từ hạ tầng và xây dựng dân dụng giúp thị trường nội địa trở thành điểm tựa khi xuất khẩu chưa có nhiều cải thiện. Theo báo cáo, thuế chống bán phá giá đối với HRC khổ rộng cũng hỗ trợ thị phần của sản phẩm nội địa tăng lên trên 70%, từ khoảng 60% năm 2025, trong bối cảnh nhập khẩu thép từ Trung Quốc giảm hơn 10%.
Giá bán được kỳ vọng cải thiện cùng sản lượng. MBS ước tính giá thép xây dựng quý III tăng khoảng 7% so với cùng kỳ, lên 560 USD/tấn; giá HRC tăng 6%, đạt 550 USD/tấn.
Ở đầu vào, giá quặng sắt dự kiến đi ngang quanh 96 USD/tấn, trong khi giá than tăng khoảng 15%, lên 265 USD/tấn. MBS cho rằng mặt bằng giá thép cao hơn có thể bù đắp sức ép nguyên liệu, giúp biên lợi nhuận gộp của các doanh nghiệp cải thiện.
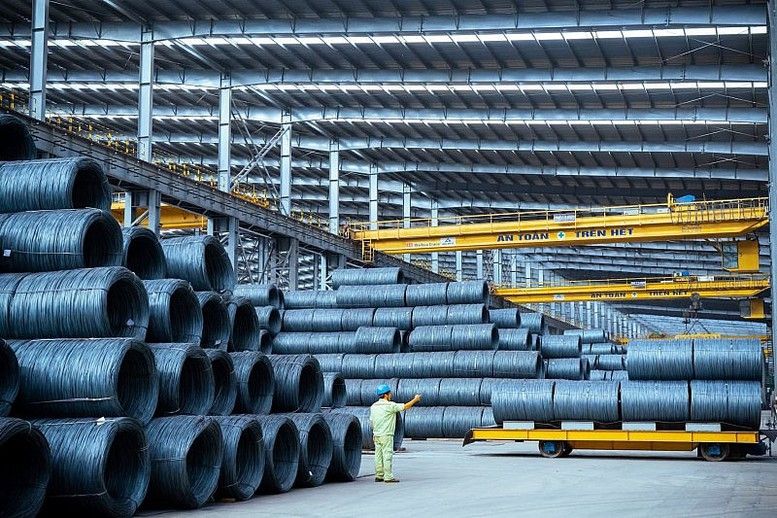
Hòa Phát (HPG) là doanh nghiệp được dự báo hưởng lợi rõ nhất về quy mô. Sản lượng tiêu thụ quý III có thể đạt 4,1 triệu tấn, tăng 38%, trong đó HRC tăng 68%.
Dù giá thép dự kiến điều chỉnh khoảng 6% so với quý II, mức giá vẫn cao hơn 7% so với cùng kỳ năm trước. Kết hợp với sản lượng tăng, doanh thu Hòa Phát được MBS dự báo đạt 55.200 tỷ đồng, tăng 50%.
Biên lợi nhuận gộp dự kiến đạt 17%, tăng 0,3 điểm phần trăm. Nhờ đó, lợi nhuận ròng có thể tăng 40%, lên 5.600 tỷ đồng, dù chi phí tài chính được dự báo tăng 60% do dư nợ vay và mặt bằng lãi suất cao hơn.
Với Hoa Sen (HSG), mức tăng lợi nhuận dự báo 159% có sự hỗ trợ đáng kể từ nền thấp năm 2025. Doanh thu quý III dự kiến tăng 9%, nhờ giá bán tăng 7% và sản lượng tăng 2%.
Yếu tố đáng chú ý hơn nằm ở chênh lệch giữa giá bán tôn mạ và nguyên liệu HRC. Theo MBS, diễn biến giá thuận lợi có thể giúp biên lợi nhuận gộp của Hoa Sen tăng 2 điểm phần trăm, lên 14%, qua đó hỗ trợ lợi nhuận dù chi phí tài chính dự kiến tăng 47%.
Nam Kim (NKG) được dự báo tăng doanh thu 10%, với sản lượng tăng 7% và giá bán tăng 3%. Biên lợi nhuận gộp có thể tăng 2,3 điểm phần trăm, đạt 7%. Sau khi tính đến chi phí tài chính dự kiến tăng 22%, lợi nhuận ròng quý III được ước tính đạt 65 tỷ đồng, tăng 30%.