
Tại hội thảo “Giải mã dòng tiền – Quy luật nhân quả trên thị trường chứng khoán Việt Nam”, các chuyên gia của Công ty Chứng khoán Nhất Việt (VFS) tập trung phân tích mối quan hệ giữa chu kỳ đầu tư của nền kinh tế, chi phí vốn và diễn biến dòng tiền trên thị trường cổ phiếu.
Theo đó, việc kinh tế tăng trưởng mạnh nhưng thị trường chứng khoán chưa diễn biến tích cực không hẳn là một nghịch lý, mà có thể phản ánh độ trễ trong quá trình chuyển hóa vốn đầu tư thành hiệu quả kinh doanh.
Kinh tế tăng trưởng nhưng chứng khoán vẫn thiếu dòng tiền
Theo ông Nguyễn Minh Hoàng, Giám đốc Phân tích VFS, Việt Nam đang bước vào một chu kỳ đầu tư lớn nhằm xây dựng năng lực tăng trưởng dài hạn. Nguồn lực được hướng vào nhiều lĩnh vực như hạ tầng, năng lượng, logistics, sản xuất và công nghệ.
Tuy nhiên, quá trình này cũng kéo theo nhu cầu vốn lớn trong ngắn hạn. Nền kinh tế cần huy động và giải ngân vốn trước, trong khi hiệu quả của các khoản đầu tư thường chỉ phản ánh dần vào doanh thu và lợi nhuận doanh nghiệp ở những giai đoạn sau.
Độ trễ này khiến tăng trưởng kinh tế chưa thể chuyển hóa ngay thành động lực tăng giá cổ phiếu. Dù triển vọng dài hạn được hỗ trợ bởi chu kỳ đầu tư, thị trường vẫn cần thời gian để đánh giá doanh nghiệp nào thực sự hưởng lợi và mức độ hưởng lợi ra sao.
Một yếu tố khác là “giá của tiền” vẫn đóng vai trò quan trọng trong quyết định phân bổ vốn. Khi nhu cầu vốn của nền kinh tế gia tăng, trong khi môi trường lãi suất và dòng vốn quốc tế chưa thực sự thuận lợi, thị trường chứng khoán phải cạnh tranh với nhiều kênh đầu tư khác.
Dòng tiền có thể được phân bổ vào tiền gửi, trái phiếu, hoạt động sản xuất kinh doanh hoặc các đợt IPO, phát hành mới. Điều này tạo áp lực lên thanh khoản của thị trường cổ phiếu, ngay cả khi một số cổ phiếu đã giảm giá đáng kể so với mức đỉnh trước đó.
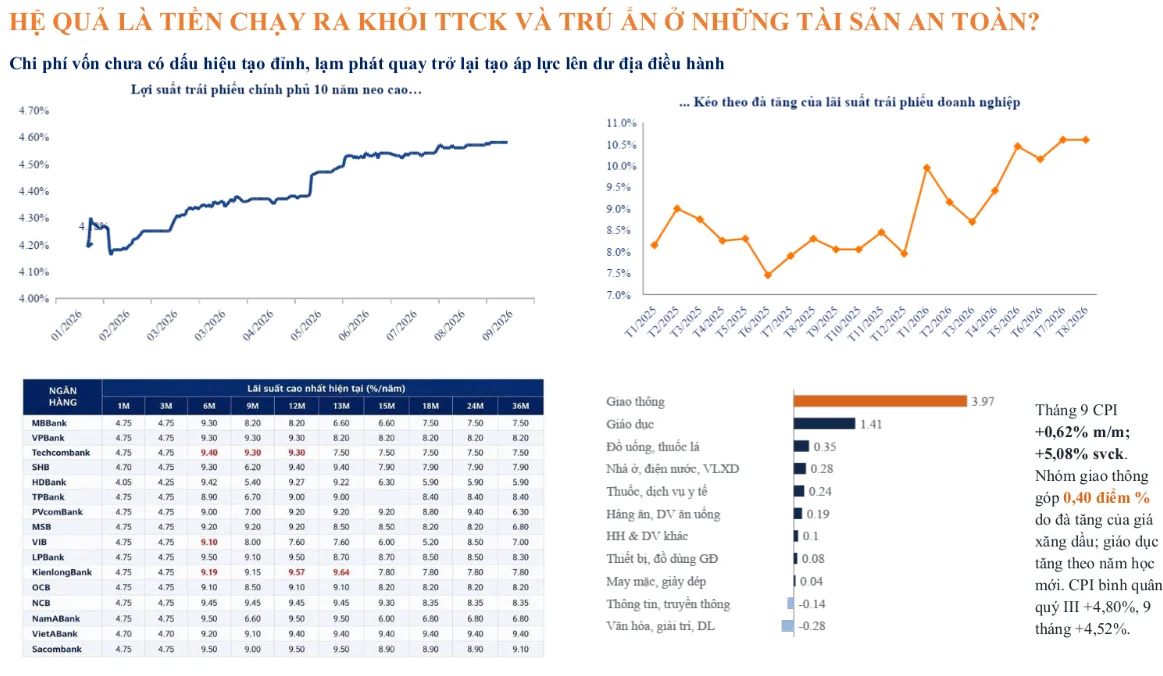
Các chuyên gia VFS lưu ý rằng định giá thấp so với lịch sử chưa đồng nghĩa với việc cổ phiếu đã rẻ nếu đặt trong tương quan với chi phí vốn và lợi suất của những kênh đầu tư thay thế. Nói cách khác, mức định giá hấp dẫn chưa chắc đủ sức thu hút dòng tiền nếu lợi suất kỳ vọng từ cổ phiếu chưa bù đắp được chi phí cơ hội.
Tín hiệu nào có thể báo trước sự trở lại của dòng tiền?
Theo VFS, thị trường không nhất thiết phải chờ toàn bộ điều kiện kinh tế vĩ mô trở nên thuận lợi mới có thể đảo chiều. Dòng tiền có thể quay trở lại khi chi phí vốn tạo đỉnh và bắt đầu giảm, hoặc khi giá cổ phiếu đã chiết khấu đủ sâu để mang lại mức lợi suất kỳ vọng hấp dẫn.
Tuy nhiên, việc xác định điểm đảo chiều không nên chỉ dựa vào kỳ vọng về chính sách hay nhận định rằng thị trường đã giảm đủ nhiều. Nhà đầu tư cần theo dõi đồng thời các tín hiệu về dòng tiền và diễn biến giá.
Các chỉ báo được VFS đề cập gồm thanh khoản cải thiện, độ rộng thị trường mở rộng, số lượng cổ phiếu tạo đáy mới suy giảm và sự xuất hiện của những nhóm cổ phiếu dẫn dắt. Khi các yếu tố này đồng thời chuyển biến tích cực, khả năng dòng tiền quay lại thị trường sẽ có thêm cơ sở để đánh giá.
Ngược lại, nếu lãi suất trong nước và quốc tế chậm cải thiện, trong khi dòng vốn ngoại chưa có chuyển biến thuận lợi, giai đoạn chờ đợi có thể kéo dài hơn dự kiến. Thị trường vì vậy vẫn có nguy cơ tiếp tục biến động và phân hóa, thay vì hình thành một nhịp tăng đồng đều trên diện rộng.
Điều này đặt ra yêu cầu đối với nhà đầu tư là phân biệt giữa kỳ vọng về xu hướng dài hạn và tín hiệu xác nhận trong ngắn hạn. Một thị trường có triển vọng tích cực không đồng nghĩa mọi cổ phiếu đều tăng giá cùng thời điểm.
Chiến lược năm 2027: Chọn đúng doanh nghiệp thay vì mua cả ngành
Từ góc nhìn của VFS, chiến lược đầu tư năm 2027 cần tập trung vào những doanh nghiệp nằm đúng mắt xích hưởng lợi từ chu kỳ đầu tư, thay vì lựa chọn cổ phiếu chỉ dựa trên tên ngành.
Khung phân tích được xây dựng theo chuỗi nhân quả: chính sách tác động đến nguồn vốn; dòng vốn tạo ra cơ hội đầu tư; hoạt động đầu tư thúc đẩy doanh thu và lợi nhuận của doanh nghiệp. Trong chuỗi này, các doanh nghiệp có lượng công việc đã ký kết nhưng chưa thực hiện (backlog) lớn hoặc đang mở rộng hoạt động đầu tư là những trường hợp đáng chú ý để đánh giá.
Dù vậy, việc một doanh nghiệp thuộc ngành được hưởng lợi từ chính sách chưa bảo đảm lợi ích sẽ chuyển hóa thành lợi nhuận cho cổ đông. Khả năng giữ lại giá trị còn phụ thuộc vào biên lợi nhuận, quyền định giá, chi phí vốn và chất lượng dòng tiền.
Vì thế, mức độ phân hóa giữa các doanh nghiệp trong cùng một ngành có thể trở thành yếu tố quan trọng đối với hiệu quả đầu tư. Những doanh nghiệp có khả năng chuyển hóa đơn hàng, dự án và nguồn vốn thành kết quả kinh doanh thực chất sẽ có lợi thế hơn so với các doanh nghiệp chỉ được hưởng lợi về mặt kỳ vọng.
Các nhóm ngành VFS đánh giá đáng theo dõi trong năm 2027 gồm Ngân hàng và Chứng khoán, gắn với nguồn vốn; Năng lượng, Dầu khí, điện và Thiết bị điện; Cảng và Logistics; Khu công nghiệp; Công nghệ cùng một số nhóm vật liệu có tính khan hiếm.
Danh sách này phản ánh các lĩnh vực có liên hệ với chu kỳ đầu tư, nhưng không đồng nghĩa mọi doanh nghiệp trong các nhóm ngành đều có triển vọng giống nhau. Việc lựa chọn cổ phiếu vẫn cần dựa trên khả năng thực thi dự án, triển vọng lợi nhuận và hiệu quả sử dụng vốn của từng doanh nghiệp.