
Theo báo cáo Inside Occupier Strategy – Retail của Savills, thị trường bán lẻ đang bước vào giai đoạn mở rộng có chọn lọc hơn, khi số lượng cửa hàng không còn là thước đo duy nhất của tăng trưởng. Các thương hiệu ngày càng chú trọng chất lượng địa điểm, hiệu quả từng cửa hàng và vai trò của điểm bán trong toàn bộ mạng lưới. Tại Việt Nam, xu hướng này đặt ra bài toán mới: mở ở đâu, với mô hình nào và mỗi cửa hàng đóng góp gì cho doanh thu cũng như giá trị thương hiệu.
Báo cáo của Savills cho biết, Đông Nam Á tiếp tục có triển vọng tăng trưởng bán lẻ nhờ dân số trẻ, tốc độ đô thị hóa và nhu cầu ngày càng tăng đối với các sản phẩm, dịch vụ chất lượng cao với mức giá phù hợp.
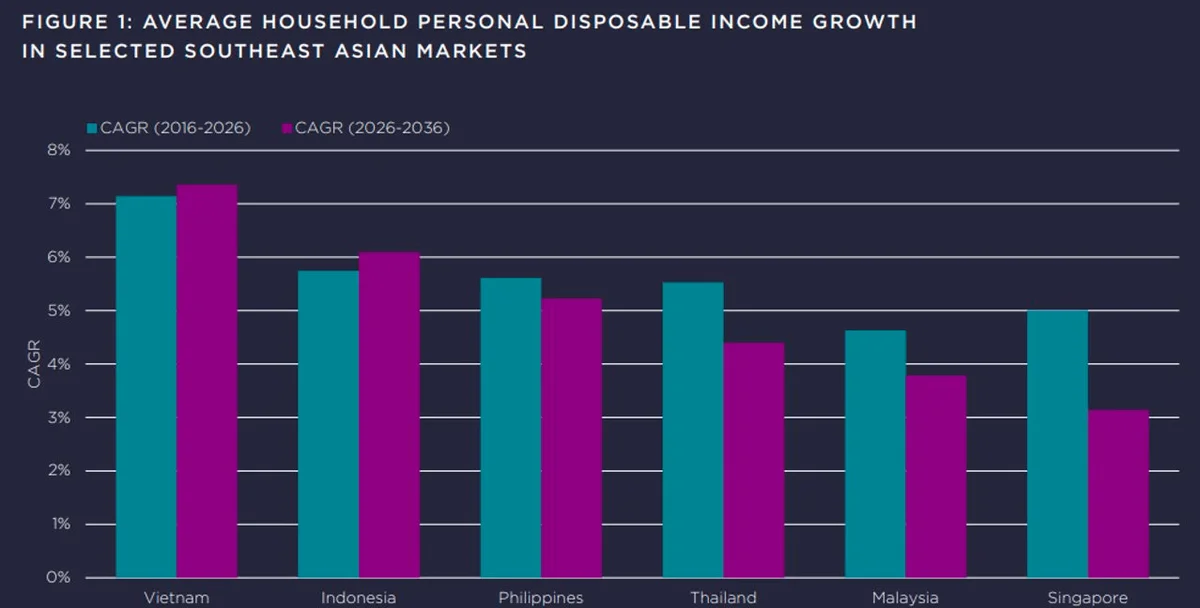
Tại Việt Nam, thu nhập khả dụng bình quân hộ gia đình được dự báo tăng 7,4% mỗi năm trong giai đoạn 2026–2036. Cùng với đà tăng của doanh số bán lẻ, sức mua cải thiện tiếp tục tạo dư địa cho các thương hiệu trong nước và quốc tế.
Tuy nhiên, cơ hội tăng trưởng không đồng nghĩa với việc mở rộng đồng loạt. Sức mua, lưu lượng khách, chi phí thuê và hành vi tiêu dùng có thể khác đáng kể giữa từng khu vực. Mô hình thành công tại một thị trường cũng có thể cần điều chỉnh về sản phẩm, thiết kế hoặc dịch vụ khi áp dụng tại thị trường khác.
Ông Matthew Powell, Giám đốc Savills Hà Nội, nhận định: “Thị trường tiêu dùng Việt Nam vẫn còn nhiều dư địa tăng trưởng trong dài hạn, nhờ thu nhập cải thiện và nhu cầu ngày càng đa dạng. Tuy nhiên, khi thị trường bán lẻ phát triển hơn, tăng trưởng sẽ không chỉ nằm ở tốc độ mở rộng mà còn ở hiệu quả của toàn bộ mạng lưới. Việc xác định đúng khu vực có nhu cầu và điều chỉnh chiến lược theo từng nhóm khách hàng sẽ ngày càng quan trọng.”
Theo Savills, chiến lược của các thương hiệu tại châu Á đang trở nên chọn lọc hơn. Thay vì chỉ tập trung vào số điểm bán mở mới, doanh nghiệp ngày càng ưu tiên những địa điểm có khả năng tiếp cận đúng khách hàng và đóng góp vào hiệu quả chung của mạng lưới.
W.Management là một trong những trường hợp được phân tích trong báo cáo. Tại Thượng Hải, thương hiệu thời trang này phát triển cửa hàng khoảng 3.200 m² tại Super Brand Mall. Khi mở rộng sang Hong Kong, W.Management lựa chọn Causeway Bay cho một cửa hàng chủ lực hơn 30.000 sq ft, tại khu vực có lưu lượng khách và độ nhận diện cao.
Trường hợp này cho thấy mỗi điểm bán có thể đảm nhận một vai trò khác nhau. Cửa hàng chủ lực có thể tập trung vào trải nghiệm và nhận diện thương hiệu, trong khi cửa hàng tiêu chuẩn hoặc quy mô nhỏ hơn có thể ưu tiên doanh thu, khả năng tiếp cận và sự thuận tiện.
Ông William Gramond, Giám đốc Bộ phận Cho thuê Thương mại, Savills Hà Nội cho biết, số lượng cửa hàng không nên là mục tiêu duy nhất khi mở rộng. Trước khi quyết định quy mô và mô hình cửa hàng, thương hiệu cần hiểu rõ sức mua, lưu lượng khách và hành vi tiêu dùng tại từng khu vực. Mỗi điểm bán cần có vai trò rõ ràng trong toàn bộ mạng lưới, thay vì áp dụng cùng một mô hình cho mọi địa điểm.”
Trong bối cảnh thương mại điện tử phát triển, cửa hàng vật lý không chỉ đóng góp doanh thu mà còn giúp thương hiệu tạo trải nghiệm, tăng tương tác và hỗ trợ hành trình mua sắm đa kênh. Hiệu quả điểm bán vì vậy ngày càng được nhìn rộng hơn, từ doanh thu và tỷ lệ chuyển đổi đến khả năng thu hút khách quay lại và đóng góp vào nhận diện thương hiệu.
Điều này cũng tác động đến chủ sở hữu mặt bằng. Việc hiểu nhu cầu của thương hiệu và nhóm khách hàng mục tiêu, xây dựng cơ cấu khách thuê phù hợp và tạo không gian linh hoạt có thể giúp dự án thích ứng tốt hơn với những mô hình bán lẻ khác nhau.
Khi thị trường bán lẻ Việt Nam tiếp tục phát triển, bài toán tăng trưởng không chỉ nằm ở việc có thêm bao nhiêu cửa hàng, mà ở mỗi điểm bán đóng góp như thế nào cho khách hàng, thương hiệu và hiệu quả của toàn bộ mạng lưới.