
Thanh khoản chạm đáy, cổ phiếu Chứng khoán chưa chắc đã tạo đáy
Giá trị giao dịch bình quân trên HOSE, HNX và UPCoM đã giảm 68% từ mức đỉnh 55.122 tỷ đồng/phiên vào tháng 8/2025 xuống còn 17.735 tỷ đồng/phiên trong tháng 9/2026. Cùng thời gian, chỉ số ngành Chứng khoán giảm 35,2%.
Chứng khoán TCBS (TCX) cho rằng thanh khoản là một chỉ báo sớm cho điểm đảo chiều của nhóm cổ phiếu Chứng khoán, nhưng chưa phải tín hiệu mua ngay.
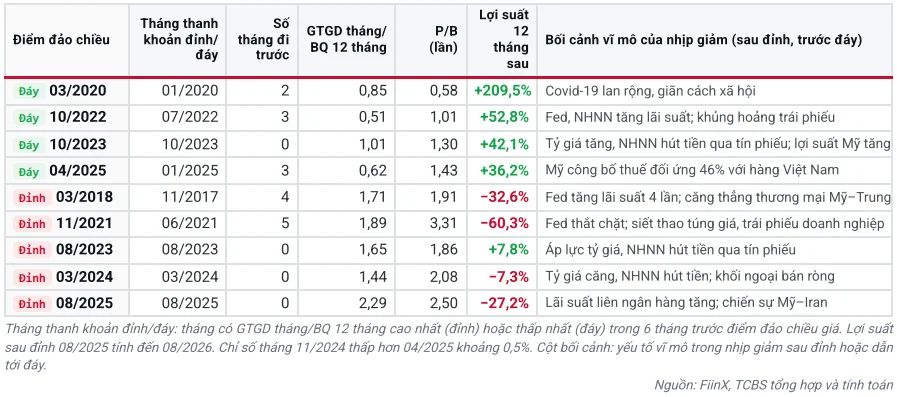
Dữ liệu 117 tháng, từ tháng 1/2017 đến tháng 9/2026, cho thấy ở các chu kỳ tạo đáy năm 2020, 2022 và 2025, tỷ lệ giá trị giao dịch bình quân tháng so với bình quân 12 tháng đều chạm đáy trước chỉ số giá ngành khoảng 2-3 tháng.
Mức tỷ lệ tại các vùng đáy này dao động 0,51-0,85 lần. Sau đáy thanh khoản, nhóm Chứng khoán thường xuất hiện nhịp hồi kỹ thuật.
Trong ba chu kỳ trước, lợi suất T+5 có mức trung vị từ 2,6-3,0%, nhưng sau 3 tháng lại chuyển sang âm, từ -1,0% đến -14,9%.
Nói cách khác, một nhịp tăng ngay sau khi thanh khoản tạo đáy có thể chỉ là nhịp hồi trong xu hướng giảm, thay vì tín hiệu xác nhận thị trường đã bước vào chu kỳ tăng mới.
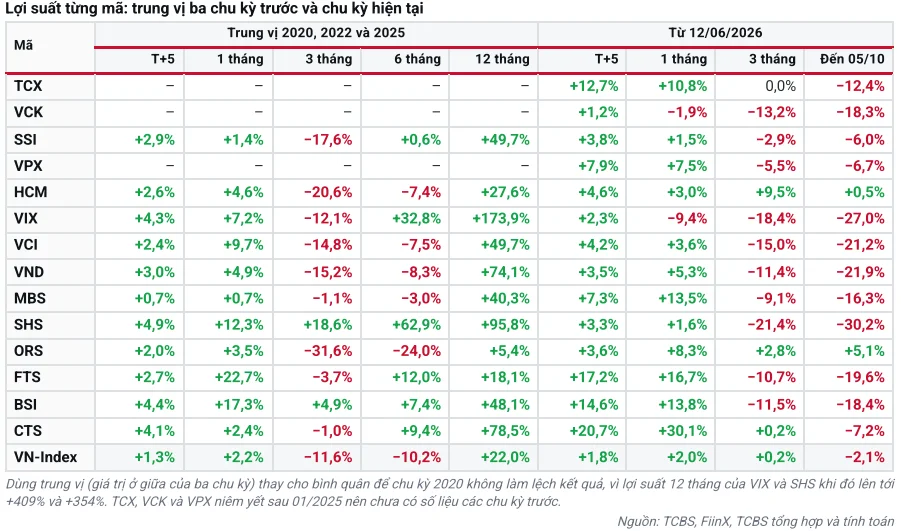
Dù vậy, bức tranh dài hạn lại tích cực hơn. Trong 33 trường hợp được thống kê ở ba chu kỳ, có 30 trường hợp ghi nhận lợi suất dương sau 12 tháng.
Mức trung vị lần lượt đạt 135% ở chu kỳ 2020, 35% năm 2022 và 20% năm 2025. Những cổ phiếu có độ nhạy cao với thanh khoản như VIX, SHS và CTS có mức tăng 12 tháng nổi bật nhất, từ 79% đến 174%.
Vùng đáy hiện tại vẫn chưa được xác nhận
Tháng 9/2026, tỷ lệ giá trị giao dịch bình quân tháng so với bình quân 12 tháng đạt 0,66 lần, đã nằm trong vùng đáy từng xuất hiện ở các chu kỳ trước. Tuy nhiên, TCBS lưu ý đây mới là “vùng đáy chưa được xác nhận”.
Lý do nằm ở diễn biến giá trị giao dịch tuyệt đối. Tỷ lệ 0,66 lần tăng từ mức thấp nhất 0,60 lần vào tháng 6 chủ yếu do bình quân 12 tháng giảm, trong khi giá trị giao dịch tháng 9 vẫn giảm xuống 17.735 tỷ đồng/phiên. Vòng quay giao dịch cũng lùi về 0,17% vốn hóa, thấp nhất trong chu kỳ hiện tại.
Diễn biến này khiến các chuyên gia từ TCBS đánh giá chu kỳ hiện tại có nhiều nét tương đồng với năm 2022 hơn là các chu kỳ hồi phục nhanh như 2020 và 2025. Khi đó, thanh khoản có thể tiếp tục suy yếu dù tỷ lệ giao dịch trên bình quân 12 tháng đã nằm trong vùng đáy.
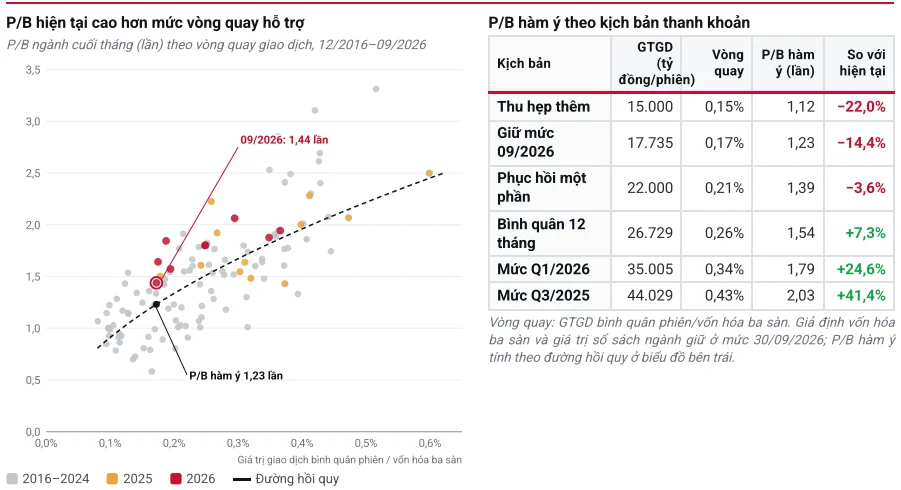
Một yếu tố khác đáng chú ý là định giá đang đi trước dòng tiền. P/B ngành chứng khoán hiện ở mức 1,44 lần, trong khi với vòng quay giao dịch 0,17%, mô hình của TCBS cho mức P/B "hàm ý" chỉ khoảng 1,23 lần, thấp hơn 14%.
"Để duy trì mặt bằng định giá hiện tại, giá trị giao dịch bình quân cần tăng khoảng 33%, lên quanh 23.500 tỷ đồng/phiên", báo cáo nêu.
Tuy nhiên, áp lực còn đến từ dư nợ margin. Cuối quý II/2026, dư nợ cho vay ký quỹ toàn thị trường đạt 445,5 nghìn tỷ đồng, trong khi tỷ lệ dư nợ trên giá trị giao dịch bình quân lên tới 18,5 lần, cao nhất trong chuỗi dữ liệu từ năm 2016. Đây là yếu tố rủi ro nếu thị trường tiếp tục điều chỉnh, dù TCBS lưu ý chỉ báo này không đủ mạnh để xác định thời điểm mua bán.
Thay vì giải ngân toàn bộ khi thanh khoản vừa chạm vùng thấp, TCBS đề xuất theo dõi sự xác nhận từng bước của dòng tiền.
Mốc đầu tiên là giá trị giao dịch bình quân ba sàn vượt khoảng 20.000 tỷ đồng/phiên, tương đương 0,75 lần bình quân 12 tháng. Đây được xem là tín hiệu xác nhận đáy thanh khoản.
Mốc thứ hai là khoảng 24.700 tỷ đồng/phiên, tương ứng vòng quay giao dịch 0,24%. Đây là ngưỡng được TCBS đánh giá phù hợp hơn với mặt bằng P/B hiện tại và có thể là cơ sở để giải ngân an toàn hơn.
Dữ liệu lịch sử cho thấy khi tín hiệu thanh khoản được xác nhận kèm vòng quay từ 0,24%, cả 4 trường hợp thống kê đều ghi nhận lợi suất ngành dương sau 12 tháng, dù hiệu quả trong 3 tháng đầu vẫn có thể âm.