
Ngày 18/9 được kỳ vọng trở thành một trong những phiên giao dịch đáng chú ý nhất của chứng khoán Việt Nam trong năm nay.
Đây là phiên cuối trước khi Việt Nam chính thức được FTSE Russell chuyển từ thị trường cận biên lên thị trường mới nổi thứ cấp, có hiệu lực từ lúc mở cửa ngày 21/9/2026. FTSE Russell xác nhận quá trình đưa Việt Nam vào hệ thống FTSE Global Equity Index Series (GEIS) sẽ được thực hiện theo từng giai đoạn thay vì một lần.
Các giao dịch dự kiến diễn ra trong phiên 18/9 để danh mục của các quỹ mô phỏng chỉ số kịp điều chỉnh trước khi cơ cấu mới chính thức có hiệu lực từ đầu phiên 21/9.
Điểm cần lưu ý là dòng tiền ngoại trong phiên này không chỉ đi theo một chiều. Một nhóm là dòng tiền mới phát sinh từ nâng hạng, chủ yếu đến từ các quỹ thụ động phải mô phỏng những chỉ số toàn cầu của FTSE.
Nhóm còn lại là các ETF như VanEck, Fubon hay Xtrackers vốn đã có mức độ tiếp xúc với thị trường Việt Nam và cũng tiến hành cơ cấu danh mục định kỳ đúng thời điểm này.
Quy mô của những định chế chuẩn bị đưa Việt Nam vào danh mục dễ tạo ra kỳ vọng rất lớn. Chẳng hạn, Vanguard Total International Stock Index Fund – quỹ theo FTSE Global All Cap ex US Index – có tổng tài sản 665,7 tỷ USD vào cuối tháng 8. Vanguard Emerging Markets Stock Index Fund có tổng tài sản 168,5 tỷ USD, trong đó riêng ETF VWO đạt khoảng 127,3 tỷ USD.
Nhưng điều đó không có nghĩa hàng trăm tỷ USD sẽ lập tức chảy vào Việt Nam. Cổ phiếu Việt Nam chỉ chiếm tỷ trọng nhỏ trong các bộ chỉ số toàn cầu. Quan trọng hơn, FTSE Russell chủ động chia quá trình đưa Việt Nam vào GEIS thành 4 đợt kéo dài một năm.
Đợt tháng 9/2026 chỉ bổ sung 10% tỷ trọng có thể đầu tư. Ba giai đoạn tiếp theo lần lượt thêm 20% vào tháng 3/2027, 35% vào tháng 6/2027 và 35% còn lại vào tháng 9/2027. Sau mỗi đợt, FTSE Russell sẽ đánh giá khả năng các quỹ mô phỏng thực hiện thay đổi chỉ số trước khi tiếp tục.
Như vậy, nâng hạng không tạo ra một “cú đổ tiền” duy nhất mà mở ra một quá trình giải ngân kéo dài nhiều quý.
240 triệu USD đầu tiên sẽ vào đâu?
Theo SSI Research, trong phiên 18/9, nhóm quỹ Vanguard mô phỏng FTSE GEIS được dự báo mua ròng khoảng 240,49 triệu USD, tương đương hơn 6.000 tỷ đồng, vào 27 cổ phiếu Việt Nam.
FTSE Russell đã lựa chọn 27 cổ phiếu Việt Nam vào FTSE Global All Cap. Trong đó, nhóm vốn hóa lớn gồm VCB, VIC và VHM; nhóm vốn hóa trung bình gồm BID, HPG và VPB. 21 cổ phiếu còn lại nằm trong nhóm vốn hóa nhỏ, trải rộng ở các lĩnh vực ngân hàng, chứng khoán, công nghệ, hàng tiêu dùng và bất động sản như FPT, HDB, MCH, MSN, SSI, VCI, VJC, VNM, VRE và VIX.
Điều quan trọng không nằm ở việc 27 cổ phiếu được “vào rổ”, mà ở chỗ từ đây chúng bắt đầu xuất hiện trong các chỉ số mà nhiều quỹ đầu tư quốc tế buộc phải mô phỏng.
Trước nâng hạng, các quỹ bám FTSE GEIS không phải phân bổ tỷ trọng tương ứng cho Việt Nam. Từ ngày 21/9, Việt Nam chính thức bước vào hệ thống chỉ số dành cho nhóm thị trường mới nổi.
Và 240 triệu USD mới chỉ là phần đầu tiên. Theo cập nhật mới nhất của SSI Research, trong kịch bản cơ sở, 6 quỹ Vanguard lớn có thể giải ngân tổng cộng khoảng 2,405 tỷ USD trong toàn bộ bốn giai đoạn, gồm khoảng 240 triệu USD ở đợt đầu, 481 triệu USD ở đợt hai và khoảng 842 triệu USD cho mỗi đợt ba và bốn.
Ở kịch bản tích cực, nếu tỷ trọng của Việt Nam trong các chỉ số tăng dần, tổng dòng vốn có thể lên tới khoảng 4,45 tỷ USD. Đây vẫn là các ước tính và có thể thay đổi theo quy mô tài sản quỹ, giá cổ phiếu và tỷ trọng chỉ số tại từng thời điểm.
Những gì có thể diễn ra trong phiên ngày 18/9
Trong cùng phiên ngày 18/9, các ETF lớn gắn với thị trường Việt Nam cũng bước vào kỳ cơ cấu danh mục.
VanEck Vietnam ETF hiện bám theo MarketVector Vietnam Local Index. Trong kỳ cơ cấu tháng 9, SSB được thêm vào chỉ số, còn CEO bị loại. Theo ước tính, VNM ETF có thể mua khoảng 13 triệu cổ phiếu SSB. Quỹ này có quy mô gần 520 triệu USD tại ngày 10/9.
Trong khi đó, SSI dự báo FTSE Vietnam 30 Index – chỉ số được Fubon và một số quỹ khác tham chiếu – có thể bổ sung VPB, MCH, VPL, ACB và FPT, đồng thời loại KBC, VND, VCI và KDH.
Theo đó, riêng Fubon có thể phải mua khoảng 21,9 triệu cổ phiếu VPB, 16 triệu ACB và 7,7 triệu FPT, đồng thời bán khoảng 10 triệu VND, 8,6 triệu VCI, 5,2 triệu KDH và 4,3 triệu KBC.
Xtrackers Vietnam Swap UCITS ETF lại theo STOXX Vietnam Total Market Liquid Index. Đây là một ETF tổng hợp, sử dụng hợp đồng hoán đổi để tạo mức độ tiếp xúc với biến động của chỉ số thay vì trực tiếp nắm toàn bộ cổ phiếu thành phần.
Vì vậy, sẽ là đơn giản hóa quá mức nếu hiểu rằng: “Việt Nam nâng hạng = tất cả quỹ ngoại cùng mua cổ phiếu.” Thực tế ngày 18/9 giống một cuộc “đổi hàng”: tiền mới từ nâng hạng xuất hiện cùng lúc với hoạt động thêm, bớt và điều chỉnh tỷ trọng của những ETF hiện hữu.
Số liệu của SSI cho thấy điều này khá rõ. Tính chung tuần 14–18/9, các ETF ngoại được SSI theo dõi có thể mua khoảng 449,85 triệu USD và bán khoảng 203,93 triệu USD, tương ứng mua ròng 245,92 triệu USD.
Trong đó, riêng nhóm Vanguard mô phỏng FTSE GEIS đã đóng góp 240,49 triệu USD mua ròng.
Như vậy, sau khi cộng toàn bộ giao dịch của các ETF khác, phần mua ròng tăng thêm ngoài dòng tiền nâng hạng chỉ vào khoảng 5,4 triệu USD.
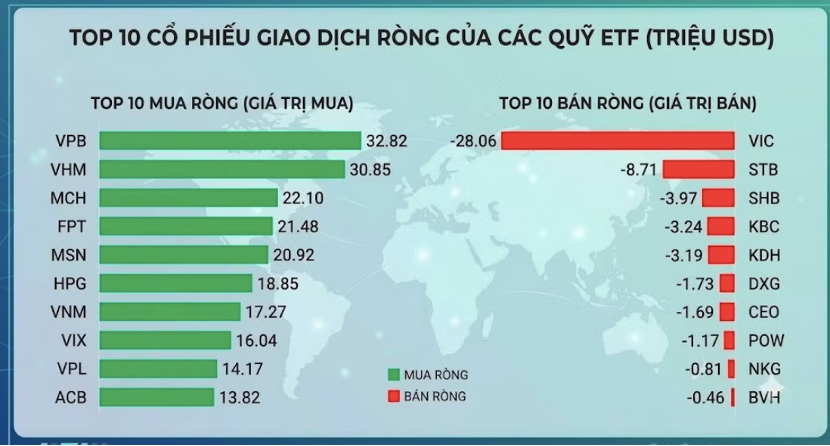
SSI ước tính Fubon và CSOP mua ròng khoảng 6,36 triệu USD, VanEck mua ròng khoảng 0,41 triệu USD, trong khi Xtrackers bán ròng khoảng 1,34 triệu USD.
Điều đó cho thấy gần như toàn bộ lực mua ròng dự kiến của nhóm ETF trong tuần này đến từ hiệu ứng nâng hạng, thay vì một làn sóng mua đồng loạt của tất cả các quỹ ngoại đang hoạt động tại Việt Nam.
Đây cũng là lý do tác động lên từng cổ phiếu sẽ rất khác nhau. Một mã có thể nhận lực mua từ FTSE GEIS nhưng đồng thời bị bán bởi ETF khác do giảm tỷ trọng hoặc rời chỉ số. Giá cổ phiếu cuối cùng chịu tác động bởi dòng tiền ròng sau khi các lực mua – bán này được bù trừ.
Phiên 18/9 nhiều khả năng tạo ra thanh khoản lớn và biến động mạnh tại một số cổ phiếu. Nhưng nếu chỉ nhìn vào một phiên để đánh giá tác động của nâng hạng, bức tranh sẽ chưa đầy đủ.
Đợt đầu tiên chỉ tương ứng 10% tỷ trọng có thể đầu tư. Ba lần điều chỉnh tiếp theo còn kéo dài đến tháng 9/2027.
Quan trọng hơn, sau khi Việt Nam bước vào hệ thống chỉ số mới nổi, cổ phiếu Việt sẽ thường xuyên nằm trên “radar” của một tập hợp nhà đầu tư quốc tế rộng hơn trước. Đó mới là thay đổi mang tính dài hạn.
Trước khi nâng hạng, câu hỏi lớn là bao nhiêu tiền sẽ chảy vào chứng khoán Việt Nam. Sau ngày 21/9, câu hỏi quan trọng hơn sẽ là: Việt Nam có đủ sức giữ dòng tiền đó và thuyết phục những quỹ không bắt buộc phải mua cũng muốn tăng tỷ trọng hay không?
Bởi việc được FTSE nâng hạng giúp chứng khoán Việt Nam bước lên một “kệ hàng” lớn hơn của thị trường vốn quốc tế. Nhưng dòng vốn ở lại bao lâu cuối cùng vẫn phụ thuộc vào chất lượng doanh nghiệp, khả năng sinh lời và mức độ thuận tiện khi nhà đầu tư nước ngoài tham gia thị trường.